Seuil de rentabilité
Le seuil de rentabilité est le chiffre d'affaires à partir duquel l'entreprise couvre toutes ses charges : en dessous, elle perd de l'argent ; au-dessus, chaque vente dégage un bénéfice. Le point mort est la date à laquelle ce chiffre d'affaires est atteint.
L'outil répond aux questions que se pose un dirigeant : combien dois-je vendre pour ne pas perdre d'argent ? À quelle date de l'année suis-je rentré dans mes frais ? Que se passe-t-il si j'embauche, si j'augmente mes prix ou si mes fournisseurs augmentent les leurs ?
Accès
Comptabilité > Assistant Comptable > États financiers, onglet Seuil de rentabilité.
| Permission | Ce qu'elle permet |
|---|---|
| États financiers - Consulter | Voir le seuil de rentabilité et faire des simulations sans les enregistrer |
| Seuil de rentabilité - Créer et modifier | Enregistrer des scénarios et mémoriser la répartition des charges fixes et variables |
| Seuil de rentabilité - Supprimer | Supprimer des scénarios |
La période se choisit comme pour les autres états financiers : un exercice ou des dates libres (voir États financiers).
Le calcul
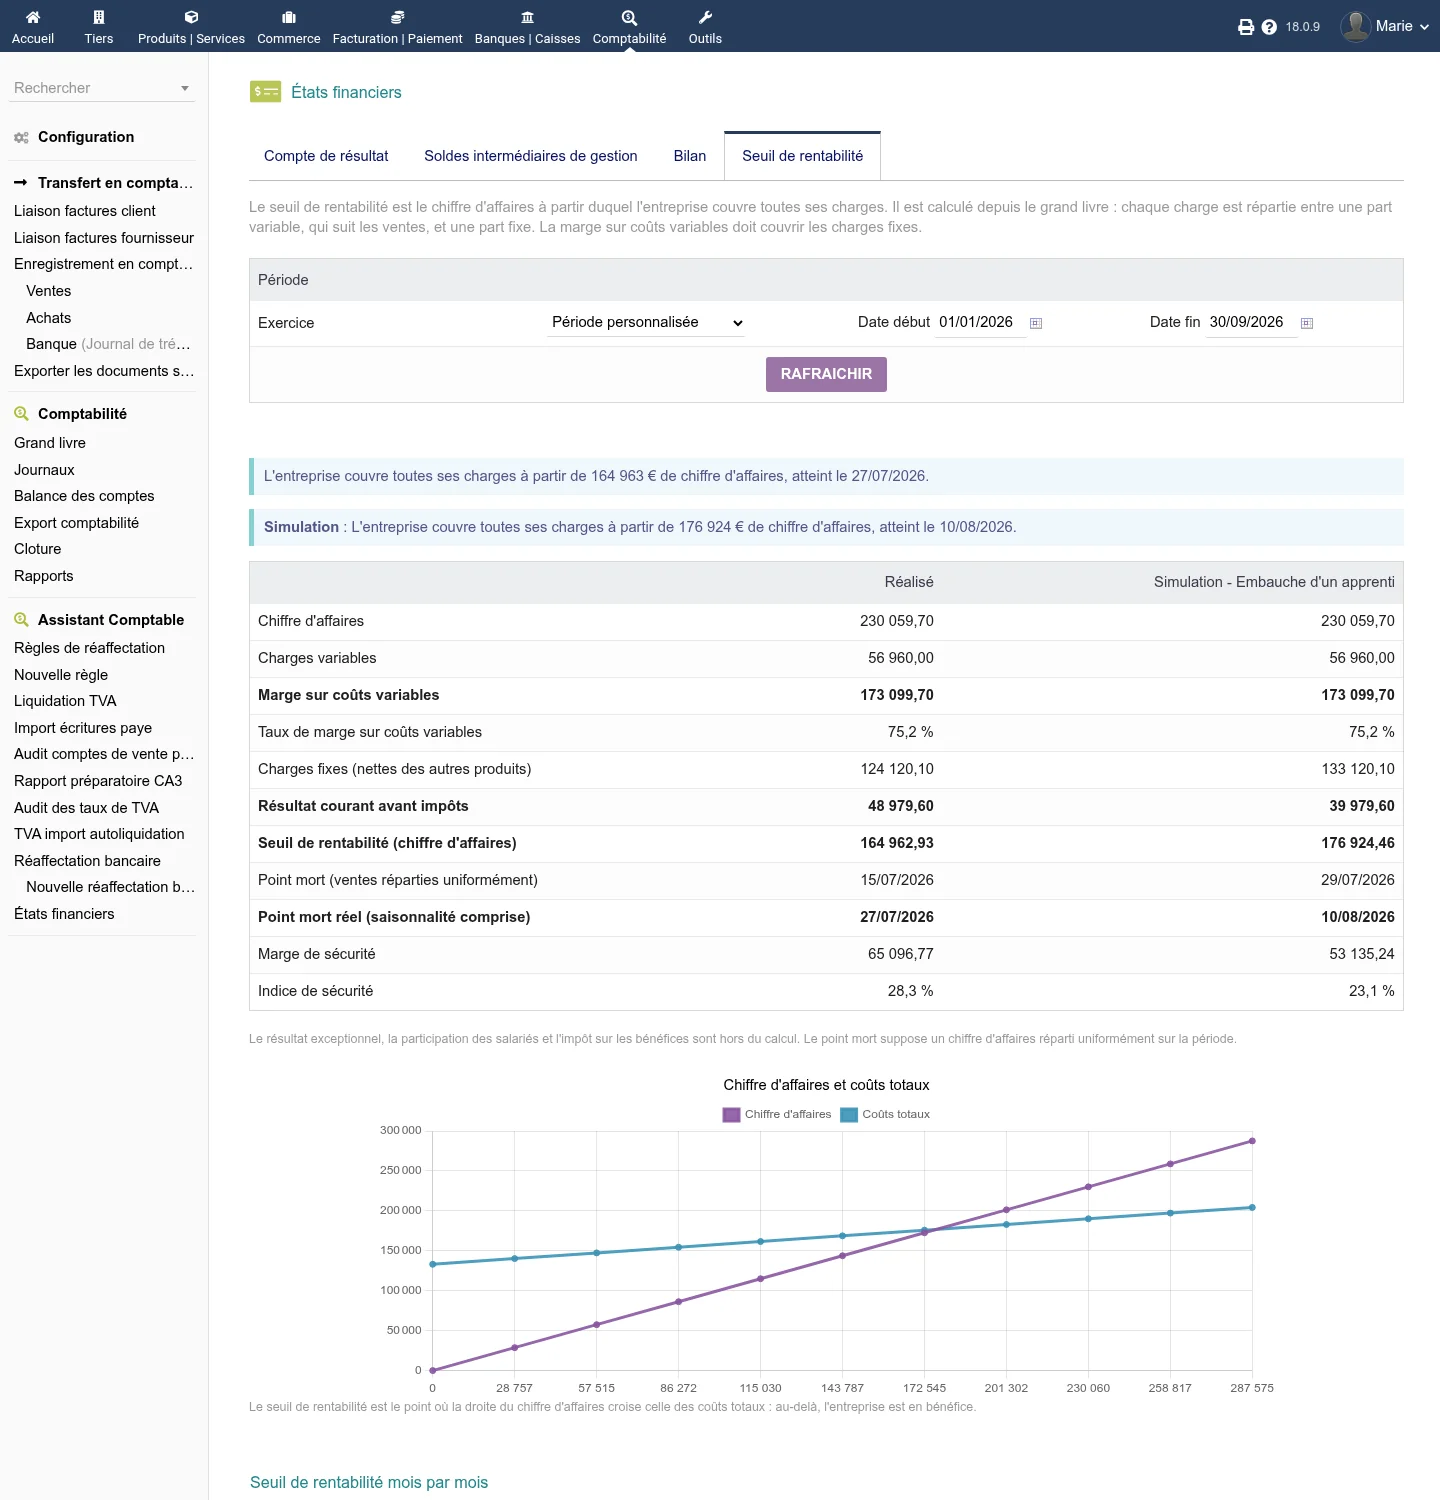
Les chiffres viennent du grand livre de la période :
- Chiffre d'affaires : les comptes 70.
- Charges variables : la part des charges qui suit les ventes (marchandises revendues, matières consommées, sous-traitance, commissions...).
- Marge sur coûts variables = chiffre d'affaires - charges variables. Le taux de marge est cette marge rapportée au chiffre d'affaires.
- Charges fixes : la part des charges qui ne dépend pas des ventes (loyer, salaires, assurances, amortissements, frais financiers...), diminuée des autres produits (subventions, production stockée, produits financiers, reprises).
- Seuil de rentabilité = charges fixes / taux de marge.
Le tableau donne aussi :
- le résultat courant avant impôts : marge sur coûts variables - charges fixes. C'est le même montant que dans le compte de résultat ;
- le point mort : la date à laquelle le seuil est atteint, en supposant un chiffre d'affaires réparti uniformément sur la période. Une activité saisonnière l'atteint plus tôt ou plus tard ;
- la marge de sécurité : chiffre d'affaires - seuil, c'est-à-dire la baisse des ventes que l'entreprise peut encaisser avant de perdre de l'argent. L'indice de sécurité l'exprime en pourcentage du chiffre d'affaires.
Une phrase en tête de page résume le résultat, par exemple : "L'entreprise couvre toutes ses charges à partir de 75 000,00 EUR de chiffre d'affaires, atteint le 01/10/2025."
Le résultat exceptionnel, la participation des salariés et l'impôt sur les bénéfices ne sont pas pris en compte : ils ne dépendent pas du volume d'activité.
Cas particuliers
- Seuil non atteint : le chiffre d'affaires de la période est inférieur au seuil. La page indique le chiffre d'affaires nécessaire et ce qu'il manque.
- Charges variables supérieures au chiffre d'affaires : chaque vente coûte plus qu'elle ne rapporte. Aucun volume de ventes ne permet de couvrir les charges fixes : il faut revoir les prix ou les coûts d'achat.
- Aucun chiffre d'affaires sur la période : le seuil ne peut pas être calculé.
Le graphique
Le graphique trace deux droites en fonction du chiffre d'affaires : le chiffre d'affaires lui-même et les coûts totaux (charges fixes + charges variables). Le seuil de rentabilité est leur point de croisement. Quand une simulation est affichée, le graphique la représente.
Mois par mois
Le seuil annuel suppose des ventes régulières. Or une activité saisonnière a des mois creux où elle perd de l'argent, même si l'année est bénéficiaire. La section Seuil de rentabilité mois par mois les fait apparaître.
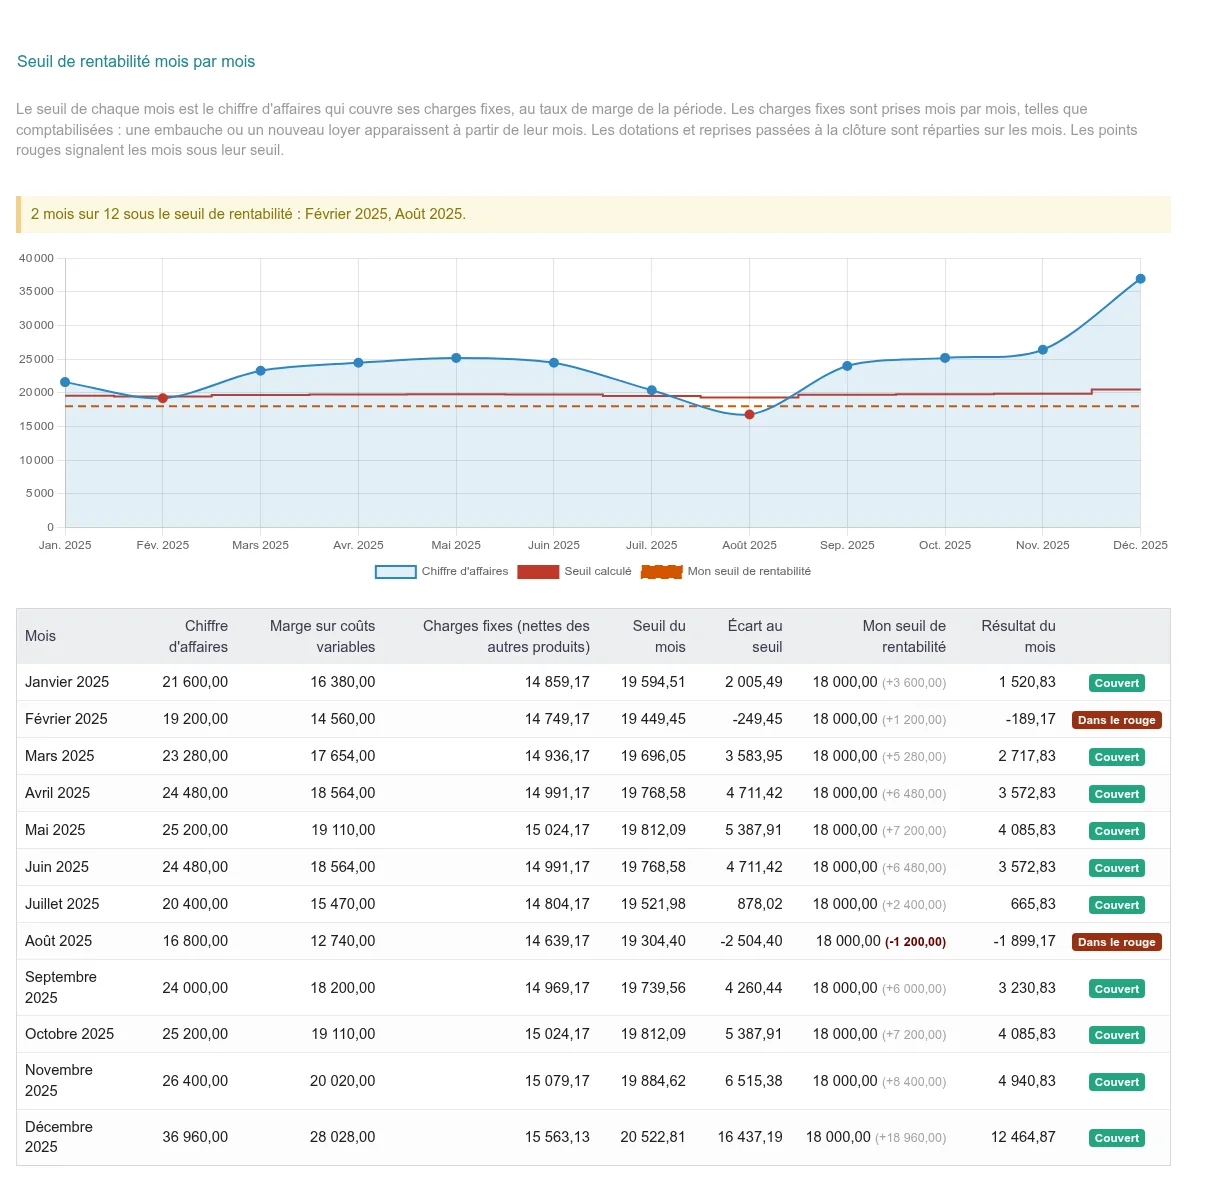
Pour chaque mois de la période :
- les charges fixes du mois sont prises telles que comptabilisées : une embauche, un nouveau loyer ou un départ apparaissent à partir de leur mois, d'où un seuil en escalier. Les dotations aux amortissements et provisions (68) et les reprises (78), passées en une fois à la clôture, sont réparties à parts égales sur les mois pour ne pas faire d'un mois un faux mois catastrophique ;
- le seuil du mois est le chiffre d'affaires qui couvre ces charges fixes, au taux de marge de toute la période. Le taux d'un seul mois varie trop avec les dates de facturation des achats ;
- l'écart au seuil et le résultat du mois disent de combien le mois est au-dessus ou en dessous.
Le graphique trace le chiffre d'affaires de chaque mois, celui du même mois un an plus tôt en pointillés, et le seuil calculé en escalier rouge. Les points rouges marquent les mois sous leur seuil. Le tableau reprend ces chiffres avec un repère Couvert ou Dans le rouge, et un message liste les mois dans le rouge.
Le détail mois par mois est disponible pour une période de 36 mois au plus.
Mon seuil de rentabilité
À côté du seuil calculé, vous pouvez noter votre propre seuil, celui que vous visez ou que vous avez estimé avec votre expert-comptable, par paliers :
- dans le bloc Mon seuil de rentabilité, choisissez le mois de départ, le seuil mensuel et, si besoin, un commentaire, puis cliquez sur Enregistrer le palier ;
- chaque palier vaut à partir de son mois, jusqu'au palier suivant. Par exemple : 4 000 à partir de janvier, 8 000 à partir d'avril (une embauche), 5 500 à partir de septembre ;
- un palier enregistré pour un mois qui en a déjà un le remplace.
Votre seuil est tracé en escalier pointillé orange sur le graphique mensuel, à côté du seuil calculé en rouge. Le tableau ajoute une colonne Mon seuil avec l'écart du mois, signé : un écart négatif signale un mois sous votre seuil. Comparer les deux escaliers montre si votre estimation tient face à la comptabilité.
Les paliers se suppriment avec le bouton Supprimer (permission de suppression des scénarios).
Point mort réel
Le tableau principal donne deux dates :
- le point mort (ventes réparties uniformément), calculé comme si le chiffre d'affaires arrivait au même rythme toute l'année ;
- le point mort réel (saisonnalité comprise) : le jour où la marge cumulée mois après mois couvre les charges fixes de la période. Une entreprise qui réalise une grosse part de son chiffre en fin d'année l'atteint plus tard que la première date ne le laisse croire.
La phrase de synthèse en tête de page donne le point mort réel.
Répartir les charges fixes et variables
Le bas de la page liste les comptes de charges de la période. Pour chacun, la colonne Part variable indique quelle part de la charge suit le chiffre d'affaires :
- 100 : charge entièrement variable (achats de marchandises revendues, matières, sous-traitance, commissions sur ventes, transports sur achats et ventes) ;
- 0 : charge fixe (loyer, salaires, assurances, honoraires, amortissements, intérêts) ;
- une valeur intermédiaire pour une charge mixte : par exemple 30 pour une facture d'énergie dont une partie dépend de la production.
Au départ, chaque compte reçoit une valeur par défaut selon le plan comptable : 100 pour les comptes 601 à 605, 607 à 609 (sauf 6096), 611, 6221, 6222, 6241 et 6242 ; 0 pour les autres. La colonne de droite indique Par défaut ou Mémorisé.
Corrigez les valeurs qui ne correspondent pas à votre activité, puis cliquez sur Mémoriser la répartition. Seuls les comptes que vous avez modifiés sont mémorisés : les autres continuent de suivre la valeur par défaut. La répartition mémorisée s'applique à toutes les périodes et à tous les scénarios.
Sous les charges, les autres produits (subventions, produits financiers, reprises, transferts de charges) sont listés : ils viennent en déduction des charges fixes.
Simuler
Le bloc Simulation permet de tester des hypothèses sur la période affichée :
| Hypothèse | Effet |
|---|---|
| Variation du volume des ventes (%) | Le chiffre d'affaires et les charges variables évoluent ensemble |
| Variation des prix de vente (%) | Seul le chiffre d'affaires évolue : une hausse des prix améliore directement le taux de marge |
| Variation du coût des charges variables (%) | Seules les charges variables évoluent, par exemple une hausse des tarifs fournisseurs |
| Charges fixes en plus ou en moins par mois, à partir de | Montant ajouté chaque mois aux charges fixes : une embauche, un nouveau loyer, ou une économie si le montant est négatif. Avec un mois de départ, la charge ne compte qu'à partir de ce mois ; sans, elle vaut pour toute la période |
Cliquez sur Simuler : une colonne Simulation s'ajoute à côté des chiffres réalisés, avec une seconde phrase de synthèse. Dans la section mois par mois, le seuil simulé s'ajoute en escalier violet sur le graphique, et le tableau gagne les colonnes Seuil simulé et Résultat simulé. Une embauche à partir d'avril fait monter la marche en avril, et montre les mois qui passeraient dans le rouge.
Exemple : avec 100 000 EUR de chiffre d'affaires sur l'année, 40 000 EUR de charges variables et 45 000 EUR de charges fixes, le seuil est de 75 000 EUR. Une embauche qui coûte 1 250 EUR par mois sur toute l'année porte les charges fixes à 60 000 EUR et le seuil à 100 000 EUR : l'entreprise ne ferait plus aucun bénéfice sans vendre davantage. La même embauche à partir de juillet ne coûte que six mois, soit 7 500 EUR sur l'année.
Enregistrer des scénarios
Pour retrouver une simulation, donnez-lui un nom (et si besoin un commentaire) puis cliquez sur Enregistrer le scénario.
Les scénarios enregistrés sont listés sous la simulation. Un scénario ne garde que ses hypothèses, pas les chiffres : Appliquer le recalcule sur la période affichée. Vous pouvez ainsi préparer un scénario "Embauche d'un commercial" et le confronter à chaque nouvel exercice.
Quand un scénario est appliqué :
- Enregistrer le scénario met à jour ce scénario avec les hypothèses modifiées ;
- Enregistrer comme nouveau scénario crée une copie, le scénario d'origine reste intact.
Le bouton Supprimer retire un scénario après confirmation.