États financiers
Les états financiers donnent au dirigeant une vue chiffrée de son activité sans attendre la clôture de l'expert-comptable. Ils sont calculés à partir du grand livre de Dolibarr, au format du plan comptable général (PCG).
Accès
Comptabilité > Assistant Comptable > États financiers
Le menu exige la permission États financiers - Consulter. Après une mise à jour du module, attribuez-la aux utilisateurs concernés dans Accueil > Utilisateurs & Groupes, onglet Permissions.
Choisir la période
En haut de la page, choisissez :
- un exercice : la liste reprend les exercices déclarés dans Comptabilité > Configuration > Période fiscale ;
- une période personnalisée : saisissez une date de début et une date de fin. Dès que vous modifiez une date, le choix passe automatiquement en période personnalisée.
Sans choix de votre part, la page affiche l'exercice en cours, ou l'année civile en cours si aucun exercice ne contient la date du jour.
La période choisie est conservée quand vous passez d'un onglet à l'autre.
Compte de résultat
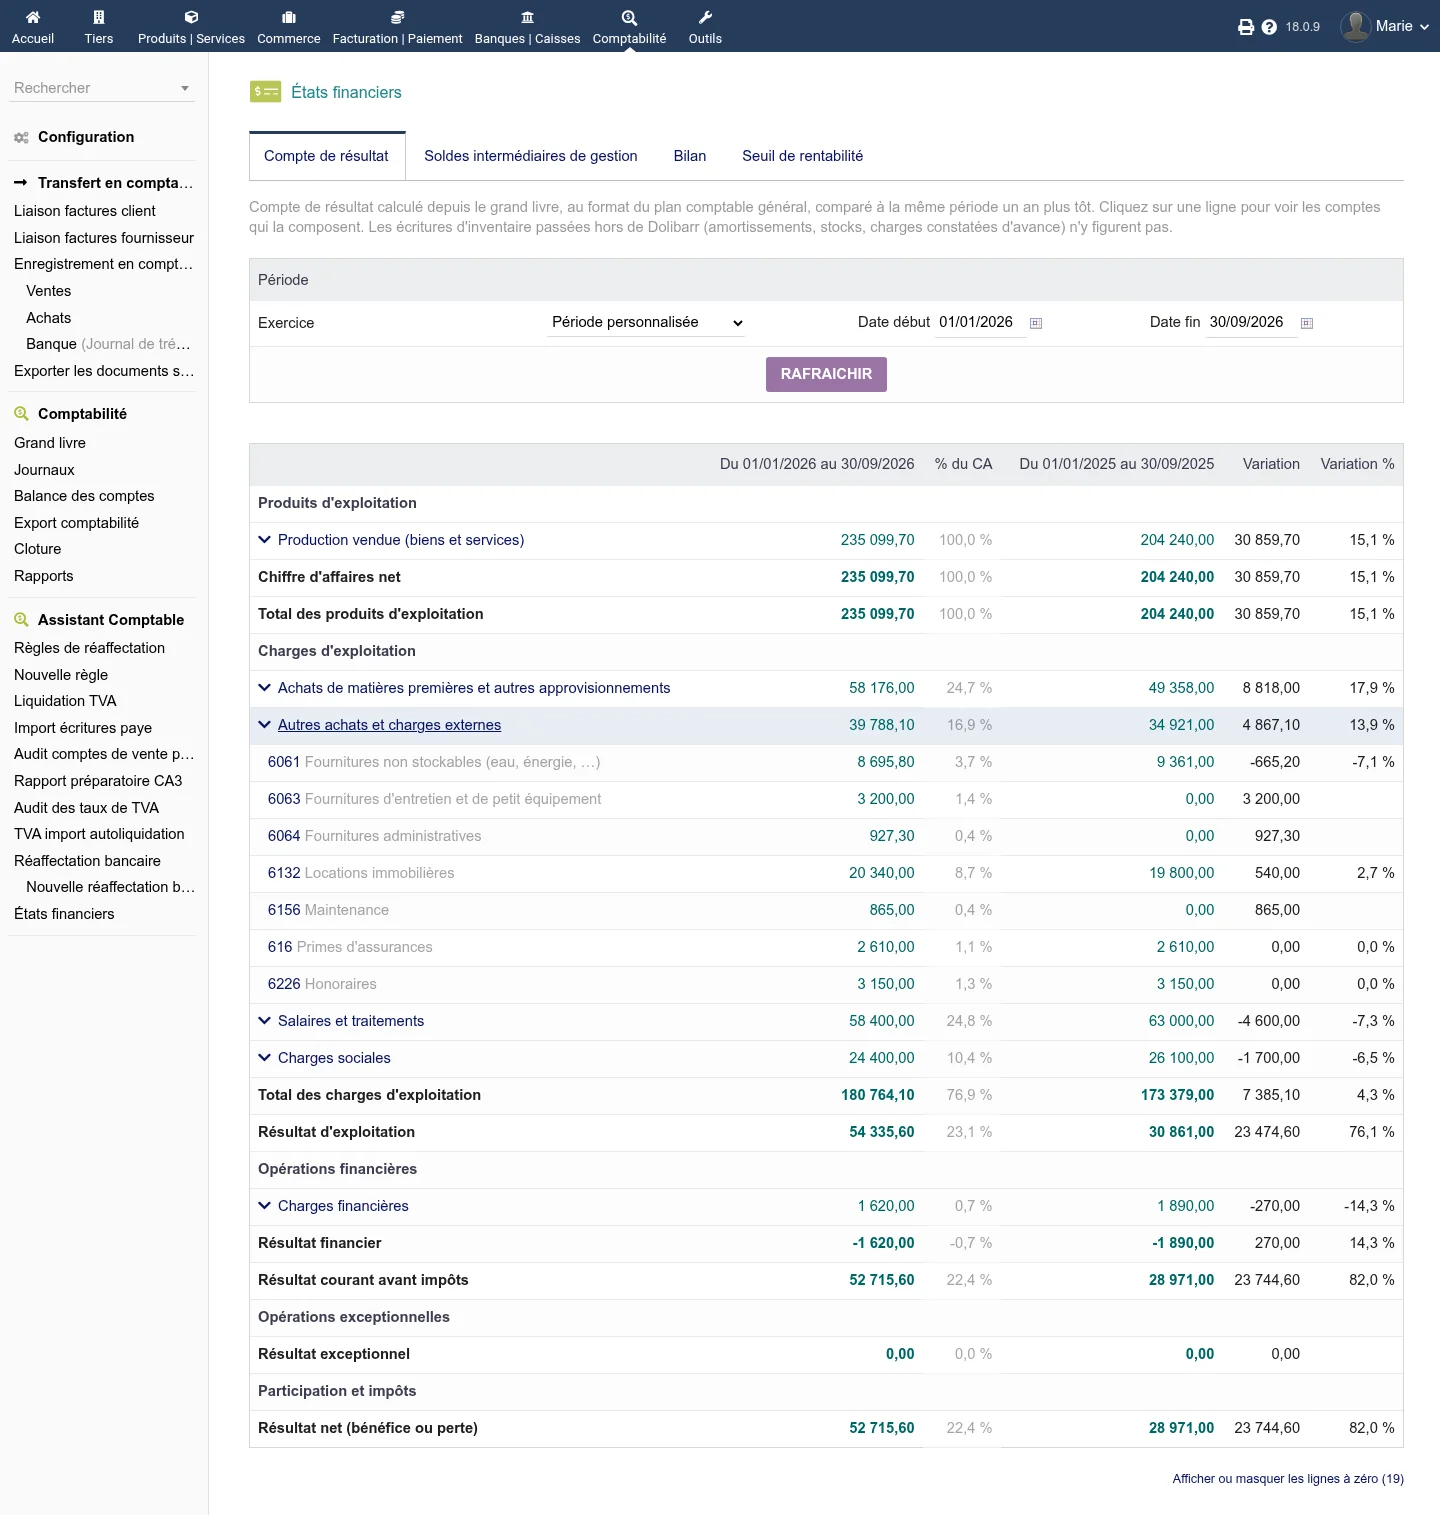
Le compte de résultat reprend la présentation du PCG :
- Produits et charges d'exploitation, puis le résultat d'exploitation ;
- Produits et charges financiers, puis le résultat financier ;
- le résultat courant avant impôts ;
- Produits et charges exceptionnels, puis le résultat exceptionnel ;
- la participation des salariés, l'impôt sur les bénéfices et le résultat net.
Pour chaque ligne, le tableau affiche :
| Colonne | Contenu |
|---|---|
| Période | Le montant sur la période choisie |
| % du CA | La part de ce montant dans le chiffre d'affaires net de la période |
| Période un an plus tôt | Le même calcul sur les mêmes dates, un an avant |
| Variation | L'écart en valeur entre les deux périodes |
| Variation % | L'écart en pourcentage de l'année précédente |
Les colonnes de l'année précédente n'apparaissent que si le grand livre contient des écritures sur cette période.
Les lignes à zéro sur les deux périodes sont masquées pour garder le tableau lisible : une petite entreprise n'utilise souvent qu'une partie des postes. Le lien Afficher ou masquer les lignes à zéro, sous le tableau, affiche la présentation complète. Les lignes de total restent toujours visibles. Il en va de même pour les soldes intermédiaires de gestion et le bilan.
Pourquoi la même période un an plus tôt
La comparaison porte sur les mêmes dates décalées d'un an, et non sur l'exercice précédent complet. En cours d'année, six mois d'activité sont ainsi comparés aux six mêmes mois de l'année précédente, et non à une année entière.
Voir les comptes d'une ligne
Cliquez sur le libellé d'une ligne pour afficher les comptes qui la composent, avec leurs montants sur les deux périodes. Le numéro de compte ouvre le grand livre de Dolibarr sur ce compte et sur la période choisie, pour retrouver les écritures.
Classement des comptes
Chaque compte de charges (classe 6) et de produits (classe 7) est rattaché à une ligne selon le début de son numéro. La règle la plus précise l'emporte : un compte 6037 va en variation de stock de marchandises, alors que les autres comptes 603 vont en variation de stock de matières.
| Ligne | Comptes |
|---|---|
| Ventes de marchandises | 707, 7097 |
| Production vendue | les autres comptes 70 |
| Production stockée | 71 |
| Production immobilisée | 72 |
| Subventions d'exploitation | 74 |
| Reprises et transferts de charges | 78 et 79, sauf 786, 787, 796 et 797 |
| Autres produits | 75 et les autres comptes 7 |
| Achats de marchandises | 607, 6097 |
| Variation de stock (marchandises) | 6037 |
| Achats de matières premières et approvisionnements | 601, 602, 6091, 6092 |
| Variation de stock (matières et approvisionnements) | les autres comptes 603 |
| Autres achats et charges externes | 61, 62 et les autres comptes 60 |
| Impôts et taxes | 63 |
| Salaires et traitements | 64, sauf 645, 646 et 647 |
| Charges sociales | 645, 646, 647 |
| Dotations aux amortissements | 68, sauf ceux ci-dessous |
| Dotations aux dépréciations | 6816, 6817 |
| Dotations aux provisions | 6815 |
| Autres charges | 65 et les autres comptes 6 |
| Produits financiers | 76, 786, 796 |
| Charges financières | 66, 686 |
| Produits exceptionnels | 77, 787, 797 |
| Charges exceptionnelles | 67, 687 |
| Participation des salariés | 691 |
| Impôts sur les bénéfices | les autres comptes 69 |
Tous les comptes des classes 6 et 7 sont repris : le résultat net est toujours égal au total des produits moins le total des charges.
Soldes intermédiaires de gestion
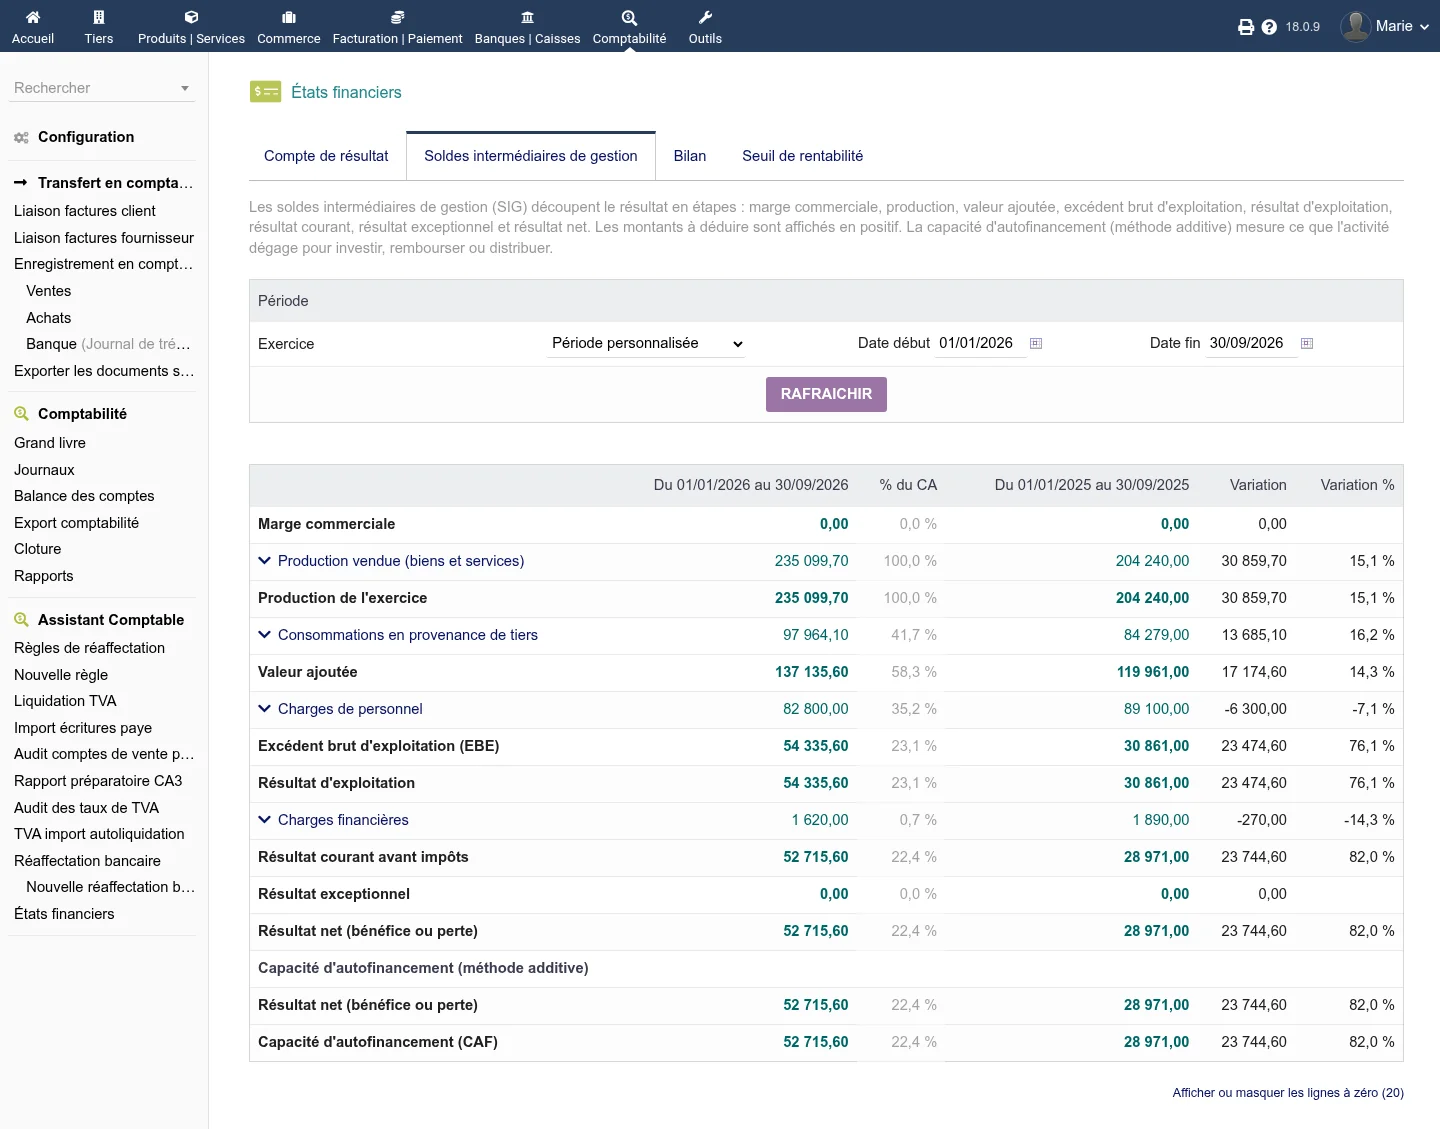
L'onglet Soldes intermédiaires de gestion (SIG) découpe le résultat en étapes successives, chacune calculée à partir de la précédente. Il répond à des questions concrètes : combien rapporte la revente de marchandises, quelle richesse l'entreprise crée-t-elle, son activité courante est-elle rentable avant les choix de financement ?
| Solde | Calcul |
|---|---|
| Marge commerciale | Ventes de marchandises - coût d'achat des marchandises vendues (achats et variation de stock) |
| Production de l'exercice | Production vendue + production stockée + production immobilisée |
| Valeur ajoutée | Marge commerciale + production - consommations en provenance de tiers (matières, approvisionnements, autres achats et charges externes) |
| Excédent brut d'exploitation (EBE) | Valeur ajoutée + subventions d'exploitation - impôts et taxes - charges de personnel |
| Résultat d'exploitation | EBE + reprises et transferts de charges + autres produits - dotations - autres charges |
| Résultat courant avant impôts | Résultat d'exploitation + produits financiers - charges financières |
| Résultat exceptionnel | Produits exceptionnels - charges exceptionnelles |
| Résultat net | Résultat courant + résultat exceptionnel - participation - impôts sur les bénéfices |
Dans ce tableau, les montants à déduire sont affichés en positif : ce sont les lignes de solde, en gras, qui portent les additions et les soustractions. Le résultat net est le même que celui du compte de résultat.
L'EBE est souvent le chiffre le plus parlant pour un dirigeant : il mesure ce que l'activité rapporte avant les amortissements, les frais financiers et l'impôt, et permet de comparer des années où les investissements ou l'endettement ont changé.
Capacité d'autofinancement
Sous les soldes, la capacité d'autofinancement (CAF) mesure la trésorerie que l'activité de la période a dégagée pour investir, rembourser les emprunts ou rémunérer les associés. Elle est calculée selon la méthode additive, à partir du résultat net :
- + les dotations aux amortissements, dépréciations et provisions (comptes 681, 686, 687), qui sont des charges sans sortie d'argent ;
- - les reprises sur amortissements, dépréciations et provisions (781, 786, 787), qui sont des produits sans entrée d'argent ;
- + la valeur comptable des éléments d'actif cédés (675) ;
- - le prix de cession de ces éléments (775) ;
- - la quote-part des subventions d'investissement virée au résultat (777).
Les transferts de charges (79) ne corrigent pas la CAF : ils restent dans le résultat.
Bilan
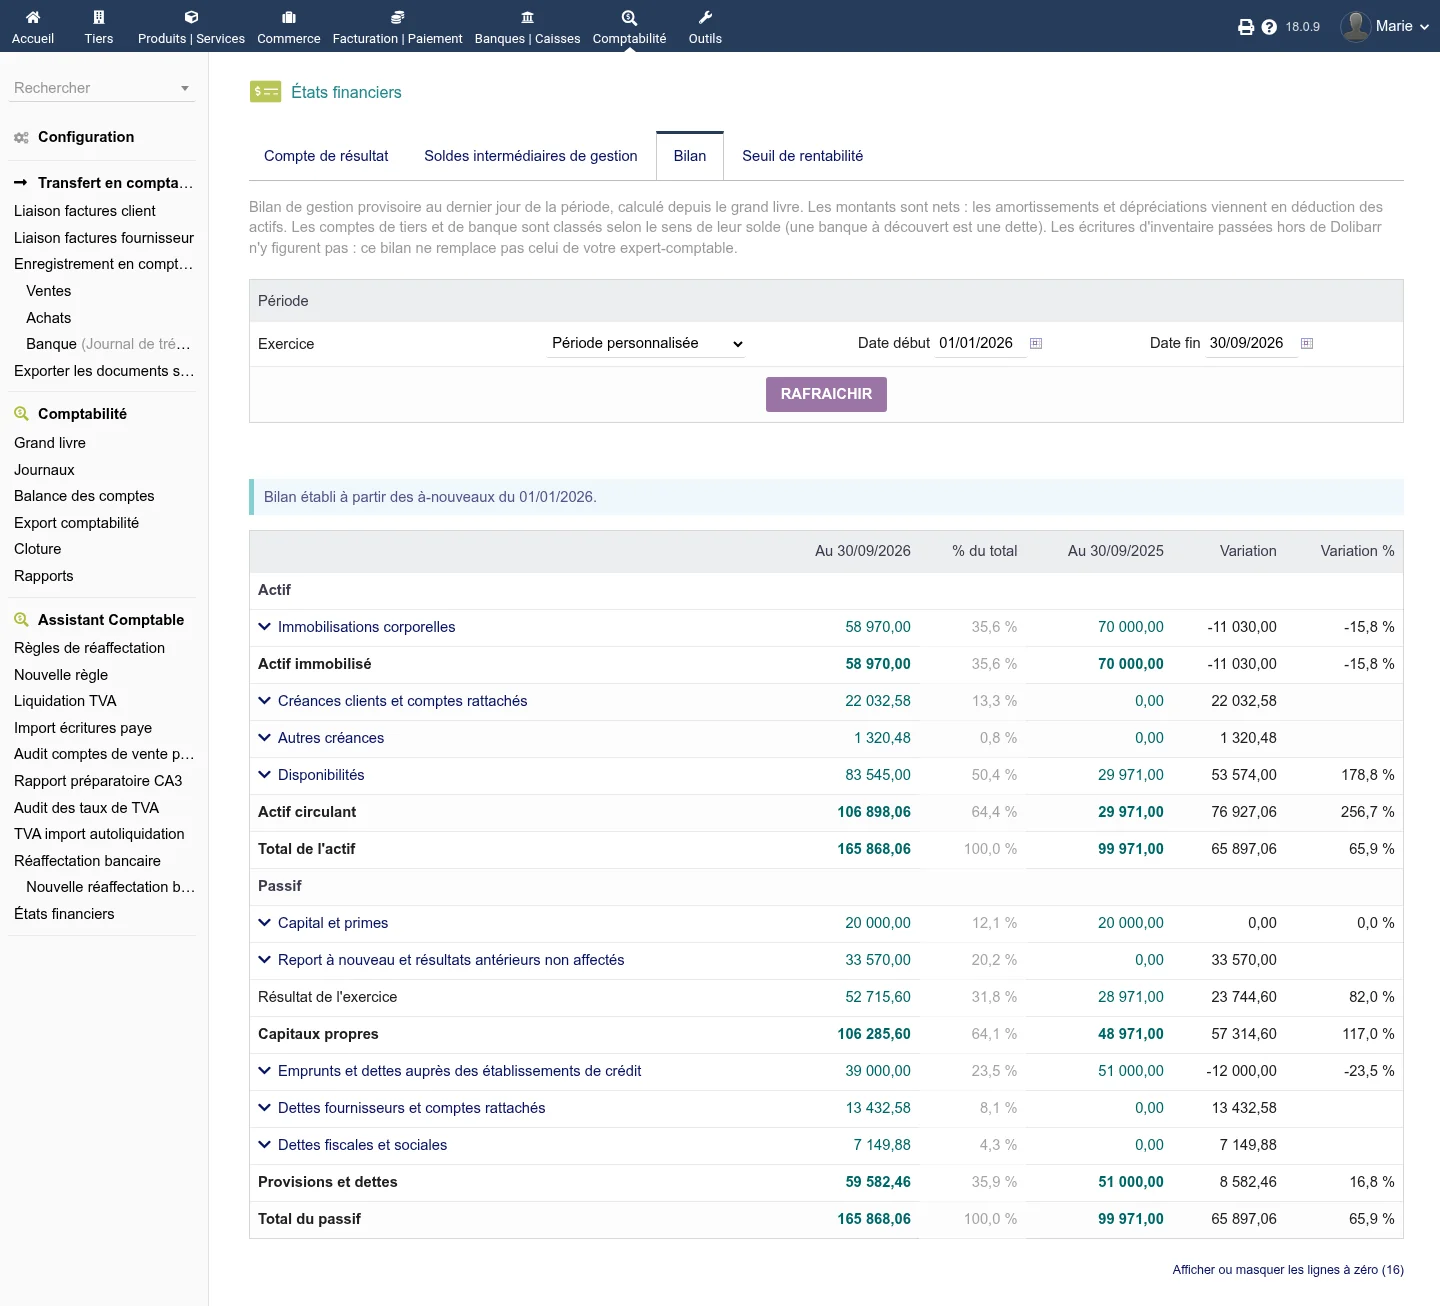
L'onglet Bilan présente le patrimoine de l'entreprise au dernier jour de la période : ce qu'elle possède (actif) et la façon dont c'est financé (passif). La comparaison porte sur le même jour un an plus tôt, et la colonne % du total donne le poids de chaque poste dans le total du bilan.
C'est un bilan de gestion provisoire, en présentation simplifiée, destiné au pilotage : il ne remplace pas le bilan de votre expert-comptable.
Présentation
| Actif | Passif |
|---|---|
| Immobilisations incorporelles, corporelles et financières, nettes des amortissements et dépréciations | Capital, compte de l'exploitant, réserves, report à nouveau, résultat de l'exercice, subventions d'investissement, provisions réglementées : les capitaux propres |
| Stocks, nets des dépréciations | Provisions pour risques et charges |
| Avances versées, créances clients, autres créances | Emprunts et dettes bancaires, autres dettes financières (dont comptes courants d'associés) |
| Valeurs mobilières de placement et disponibilités | Avances reçues, dettes fournisseurs, dettes fiscales et sociales, autres dettes |
| Charges constatées d'avance | Produits constatés d'avance |
Le résultat de l'exercice du passif est le résultat de la période (produits moins charges), le même que dans le compte de résultat.
Les montants sont nets : un compte d'amortissement (28) ou de dépréciation (29, 39, 49) vient en déduction de l'actif auquel il se rapporte.
Comptes classés selon leur solde
Certains comptes changent de côté selon le sens de leur solde :
- un compte bancaire (51) débiteur est en disponibilités ; créditeur, c'est un découvert, classé en dettes bancaires ;
- un compte fournisseur (40) créditeur est une dette fournisseur ; débiteur, il passe en autres créances ;
- un compte client (41) débiteur est une créance ; créditeur, il passe en autres dettes ;
- les comptes de TVA, de personnel et d'organismes sociaux (42, 43, 44) sont des dettes fiscales et sociales s'ils sont créditeurs, des autres créances s'ils sont débiteurs (crédit de TVA par exemple) ;
- un compte courant d'associé (45) créditeur est une dette financière.
Le classement se fait sur le solde du compte général : un compte 411 qui regroupe un client débiteur et un client créditeur est classé sur son solde global.
D'où partent les soldes
Le bilan a besoin de soldes cumulés depuis la création de l'entreprise. Deux cas se présentent, et la page indique lequel s'applique :
- des à-nouveaux sont passés au plus tard le premier jour de la période (dans un journal de type "A-nouveaux", comme le fait la clôture de Dolibarr ou un import) : les soldes partent des derniers à-nouveaux. Les écritures antérieures, qu'ils reprennent déjà, ne sont pas comptées deux fois ;
- aucun à-nouveau : le bilan cumule toutes les écritures depuis la première.
Dans les deux cas, les résultats antérieurs à la période qu'aucune clôture n'a encore affectés apparaissent dans Report à nouveau et résultats antérieurs non affectés. C'est par exemple le cas du résultat de janvier et février pour un bilan de mars à juin.
Si l'entreprise existait avant d'utiliser la comptabilité de Dolibarr et qu'aucun à-nouveau n'a été repris, le bilan ne contient pas le patrimoine d'avant : capital, immobilisations ou emprunts anciens manquent. Importez les à-nouveaux de votre expert-comptable pour un bilan complet.
Contrôle d'équilibre
Si toutes les écritures du grand livre sont équilibrées, le total de l'actif est égal au total du passif. Sinon, un avertissement affiche l'écart. Causes probables :
- une écriture déséquilibrée (débit différent du crédit), par exemple après un import ou une modification manuelle ;
- des écritures sur des comptes hors des classes 1 à 7 (classe 8 par exemple), que le bilan ne reprend pas.
Ce que les états financiers ne montrent pas
Les montants viennent uniquement du grand livre de Dolibarr :
- une facture, un paiement ou une note de frais n'y figure qu'une fois transféré en comptabilité ;
- les écritures d'inventaire passées par l'expert-comptable dans son propre logiciel (amortissements, stocks, charges et produits constatés d'avance, provisions) n'y figurent pas tant qu'elles ne sont pas importées dans Dolibarr.
Ces états sont des outils de pilotage. Ils ne remplacent ni les comptes annuels ni la liasse fiscale établis par votre expert-comptable.