Fonctionnalités avancées
Gestion des règles fiscales
DoliSCAN (serveur) implémente les règles fiscales spécifiques à la France, en particulier en ce qui concerne la TVA sur le carburant des véhicules professionnels.
Cependant le module Dolibarr débraye cette fonctionnalité car Dolibarr n'offre pas (encore) de module de gestion des spécificités fiscales de ce genre. Ainsi pour éviter tout bug du coeur de Dolibarr dans le cas d'un plein d'essence d'un véhicule pro payé avec une CB de l'entreprise, la facture fournisseur sera standard et la part de TVA récupérable ne sera pas prise en compte.
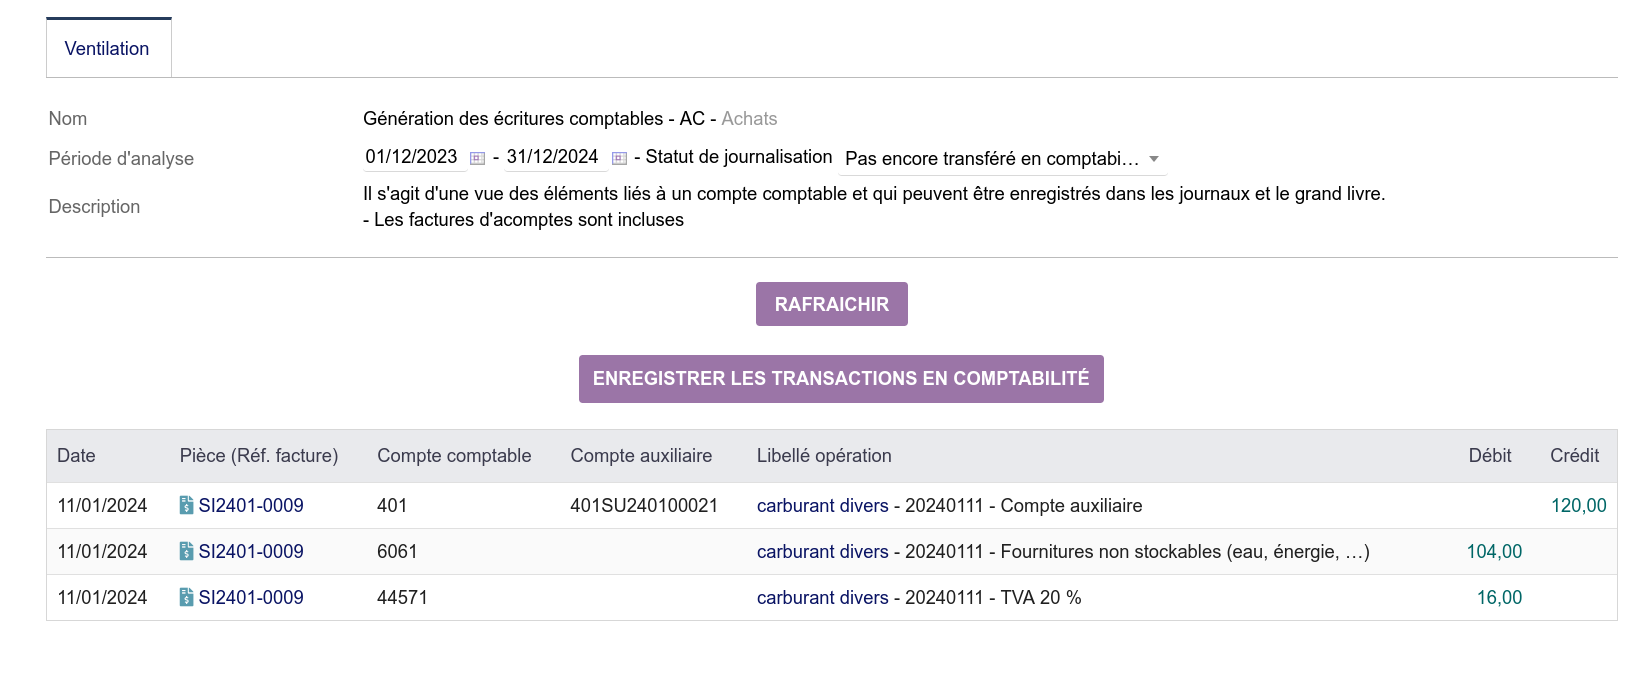
Il n'y a actuellement pas de solution dans la partie gestion de Dolibarr, vous devrez donc gérer tout ceci lorsque vous ventilerez la facture en question lors du passage en comptabilité. Voyez cela avec votre comptable pour savoir s'il utilise des astuces classiques (codes comptables "TVA80%" par exemple).
Vous trouverez ci-dessous la solution de contournement proposée par le module Dolibarr. Elle a été validée par plusieurs experts-comptables mais mieux vaut que vous compreniez ce que cette option fait avant de l'activer.
Solution implémentée
La solution implémentée -- sous la forme d'une option dans la configuration du module -- est la suivante : découpage de la facture fournisseur carburant en 2 lignes :
- Une ligne pour la partie dont la TVA est récupérable
- Le reste
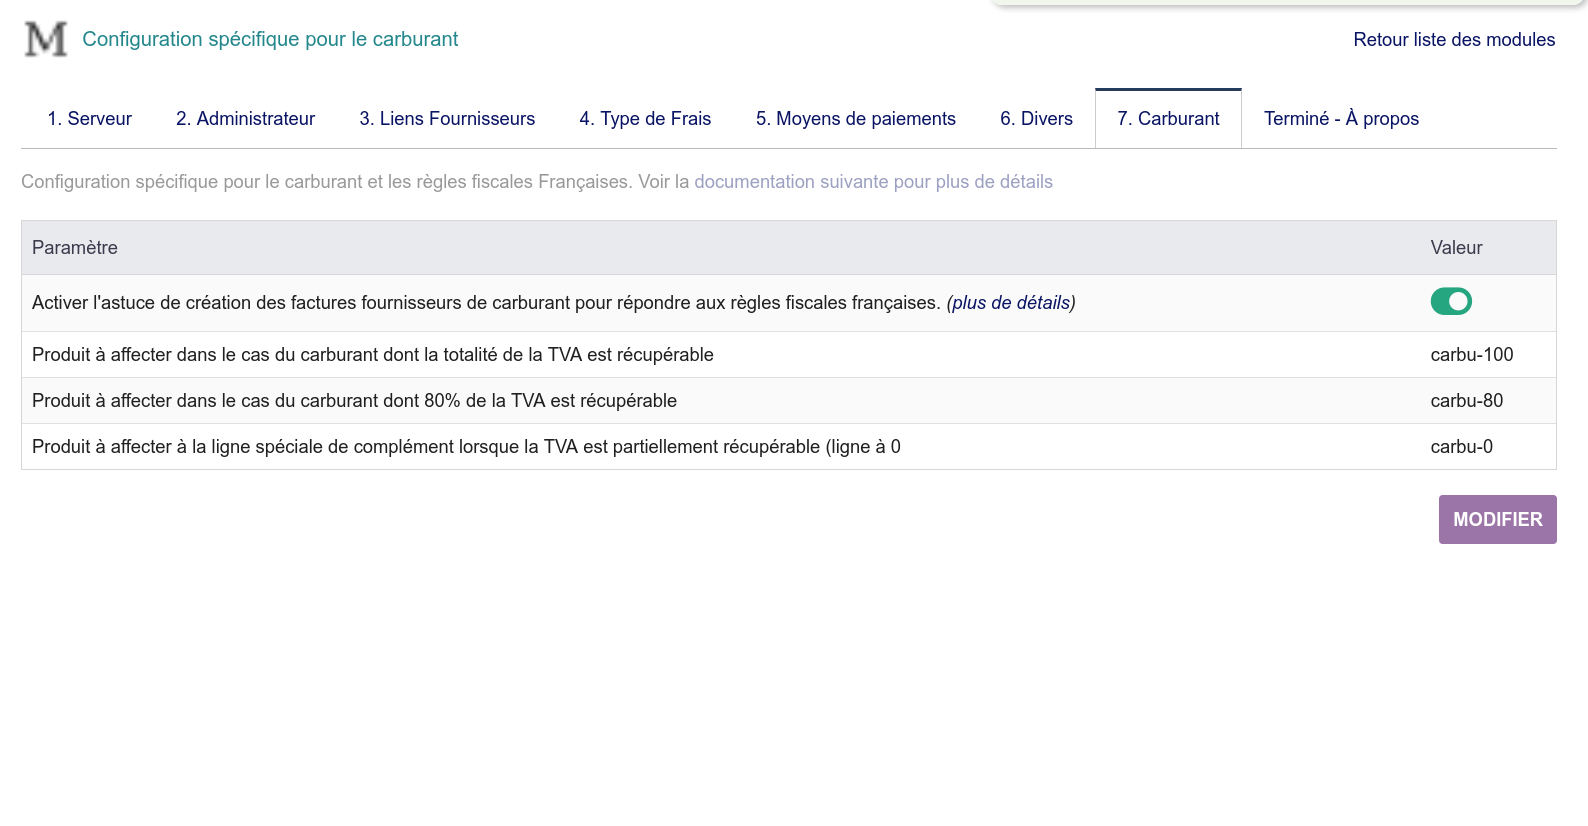
Pour pouvoir gérer proprement cette "astuce" il faut être en mesure de justifier que la facture en question est liée à un véhicule utilitaire ou de tourisme et que le carburant est de type X ou Y (plus maintenant vu que essence et gazole ont les mêmes règles fiscales).
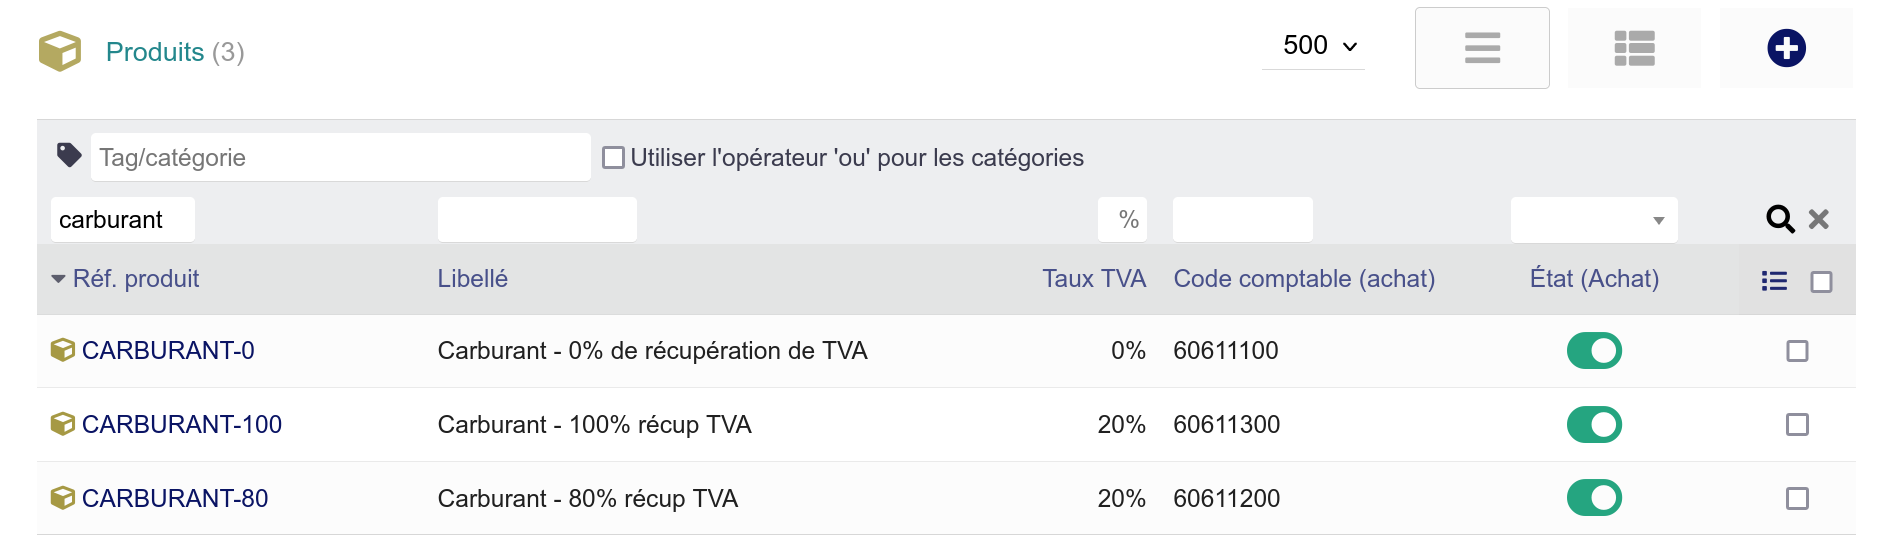
Il faut également avoir trois produits :
- Un produit "carburant-100" (100% récup. TVA)
- Un produit "carburant-80" (80% de récup. TVA)
- Un produit "carburant-0" (partie dont la TVA n'est pas récupérable)
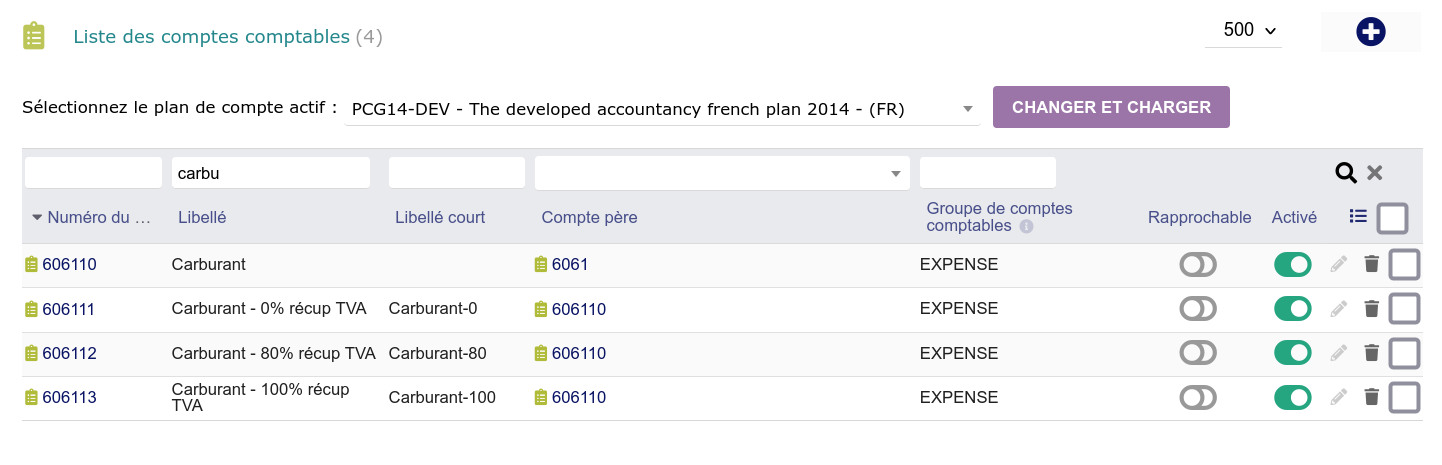
Au niveau comptable, vous pouvez -- ou pas, c'est un choix à faire de votre côté -- mettre en place plusieurs comptes comptables pour "ventiler" en compta les différentes lignes. Voyez avec votre expert-comptable ou votre DAF sur ce point précis.
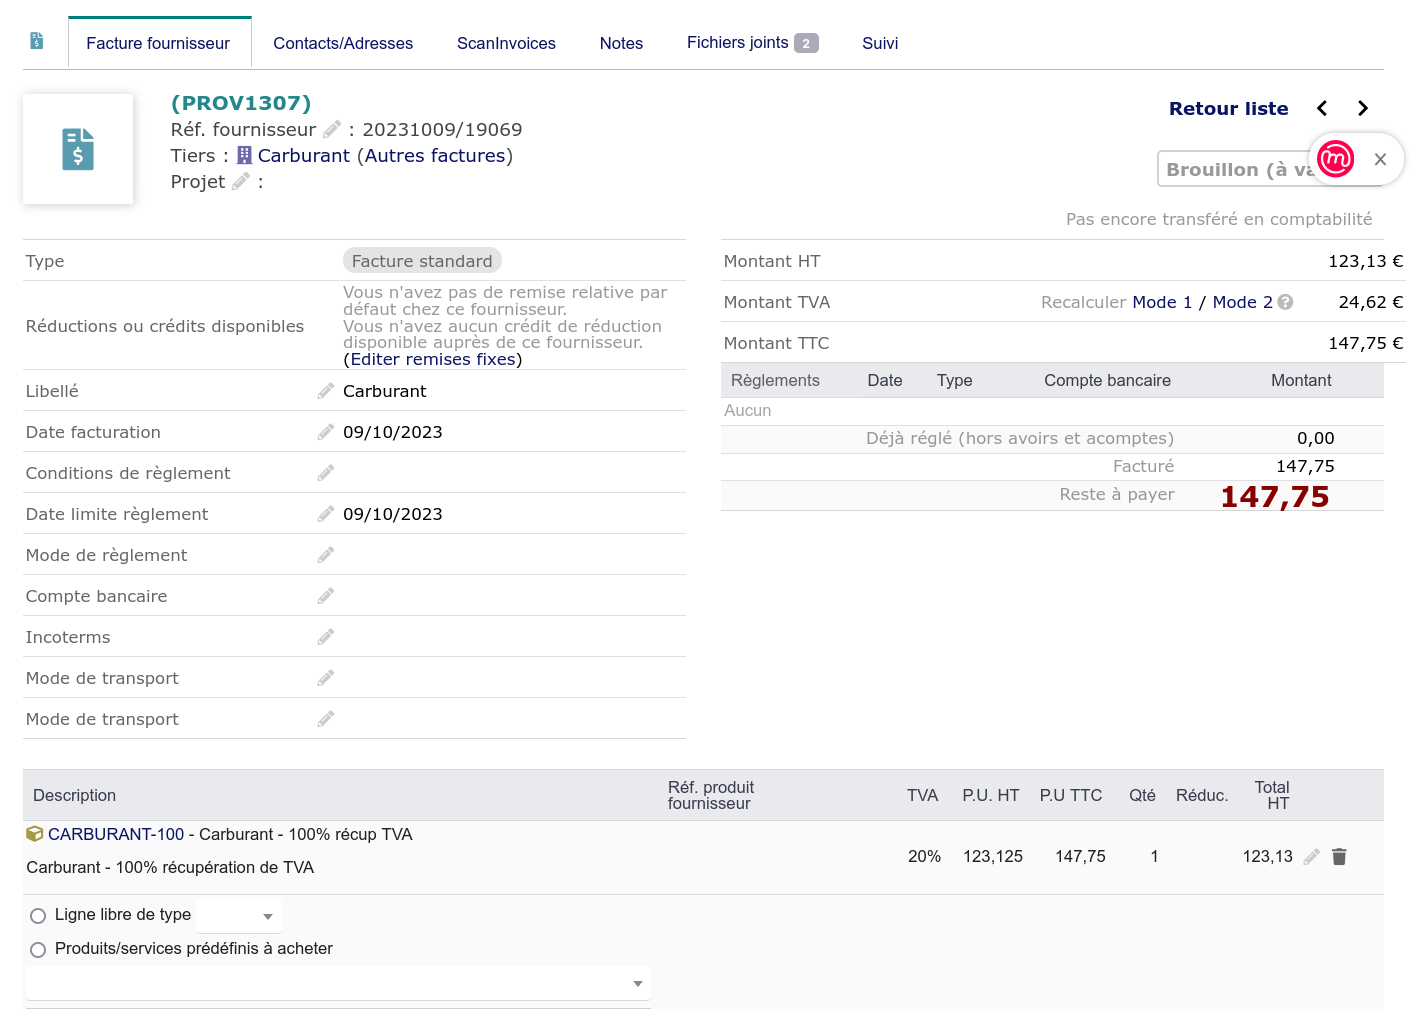
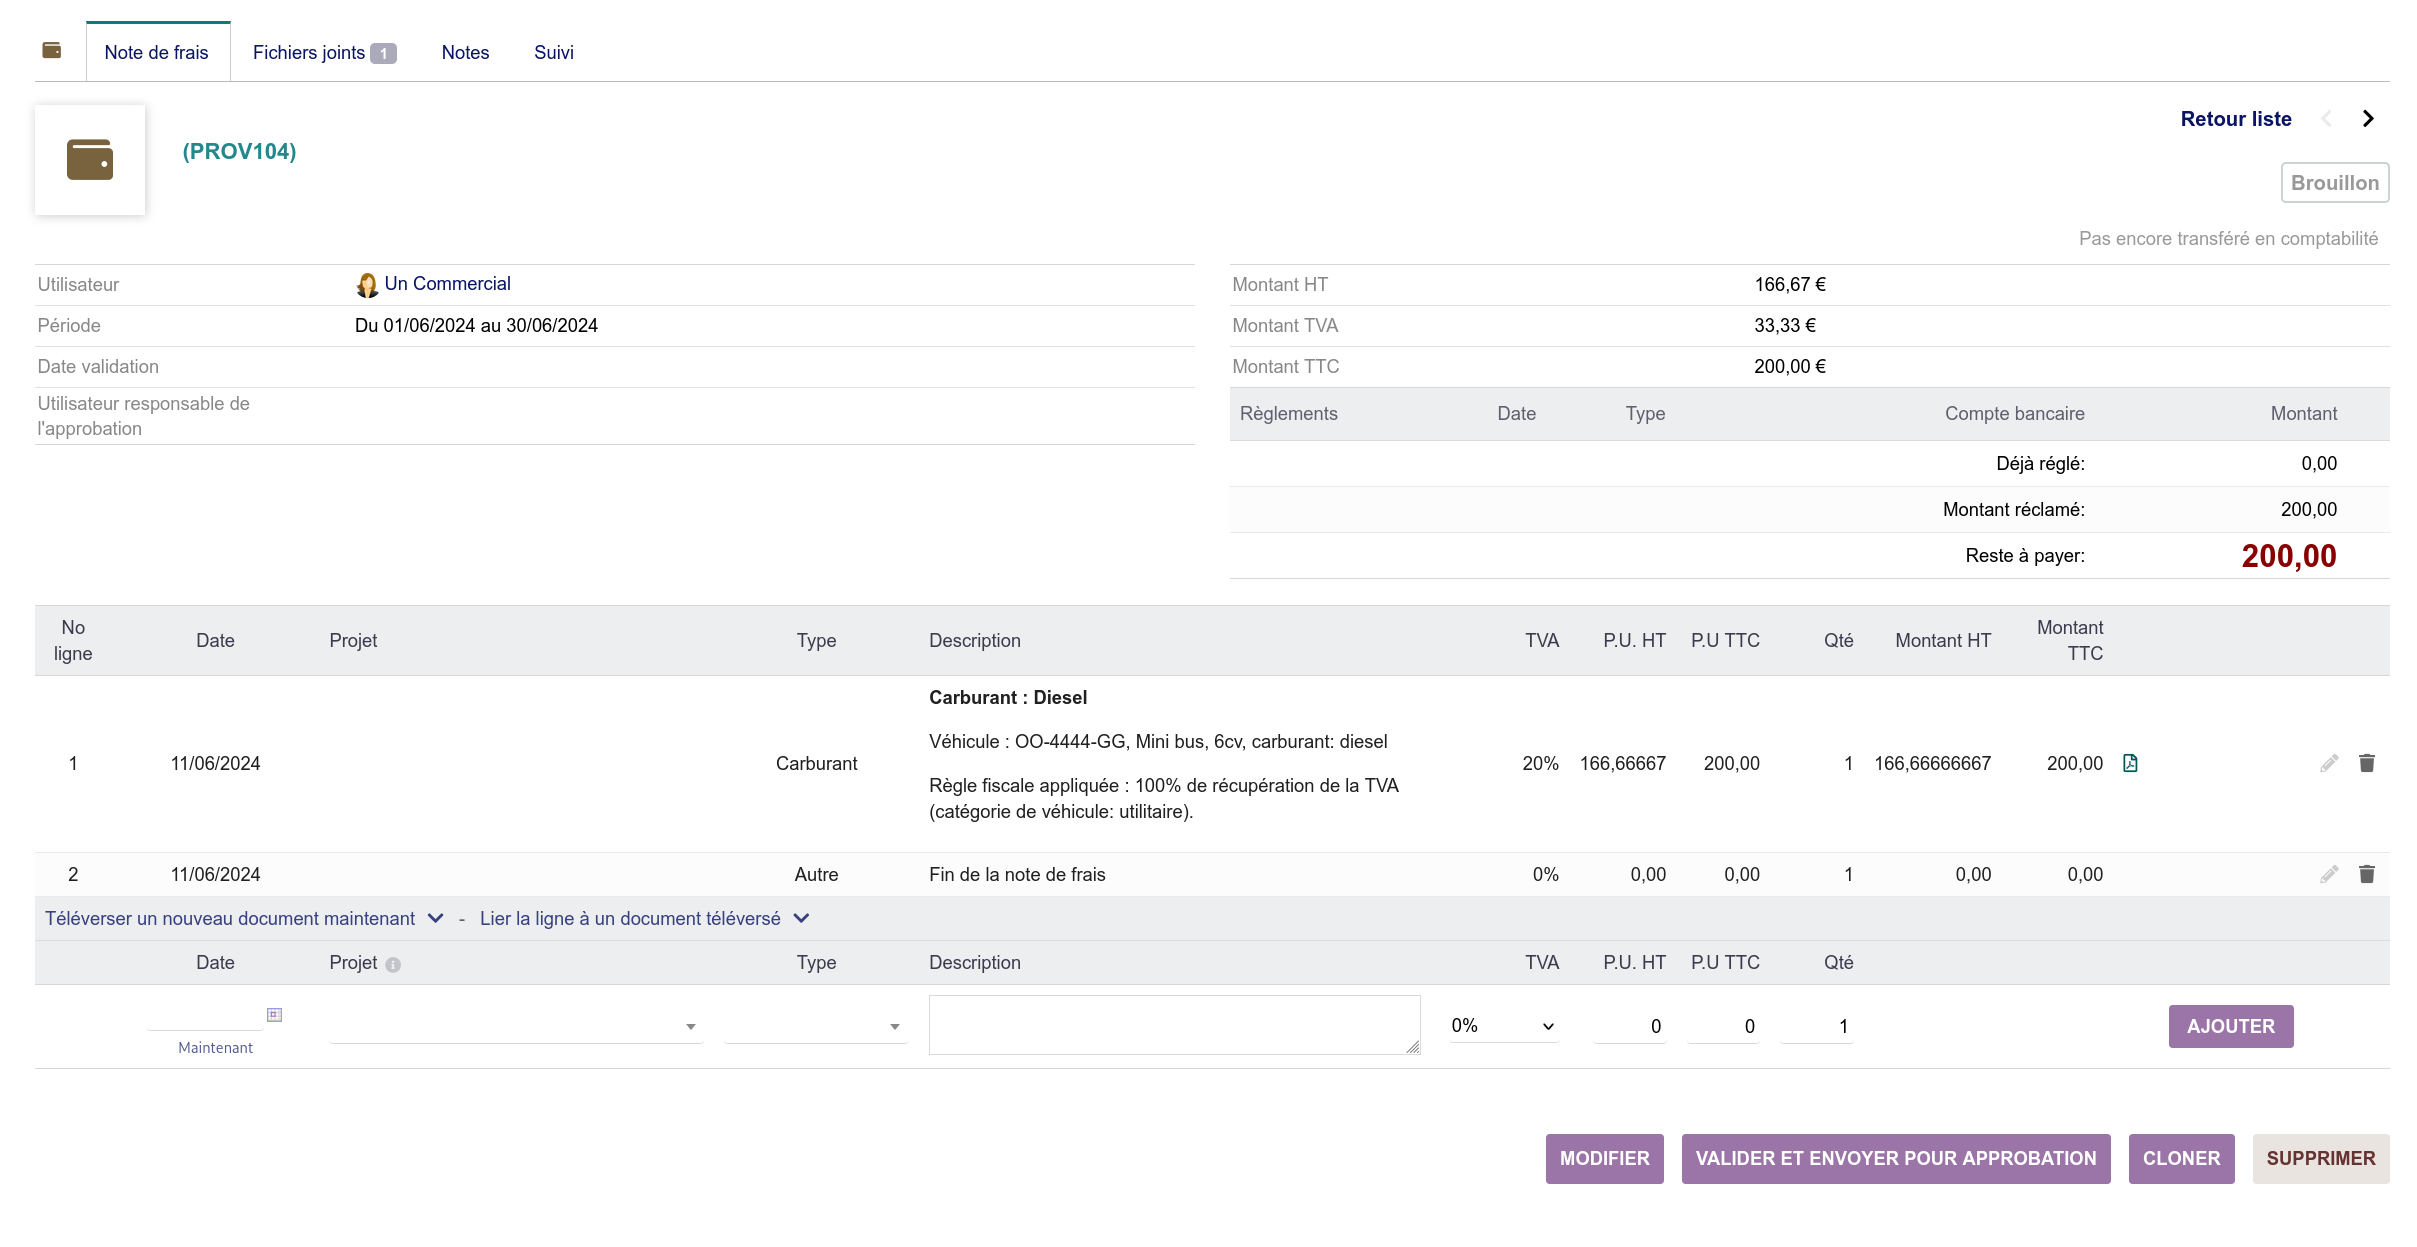
Cas d'une facture de carburant avec récupération 100% de la TVA
Cas spécial de récupération de 80% de la TVA
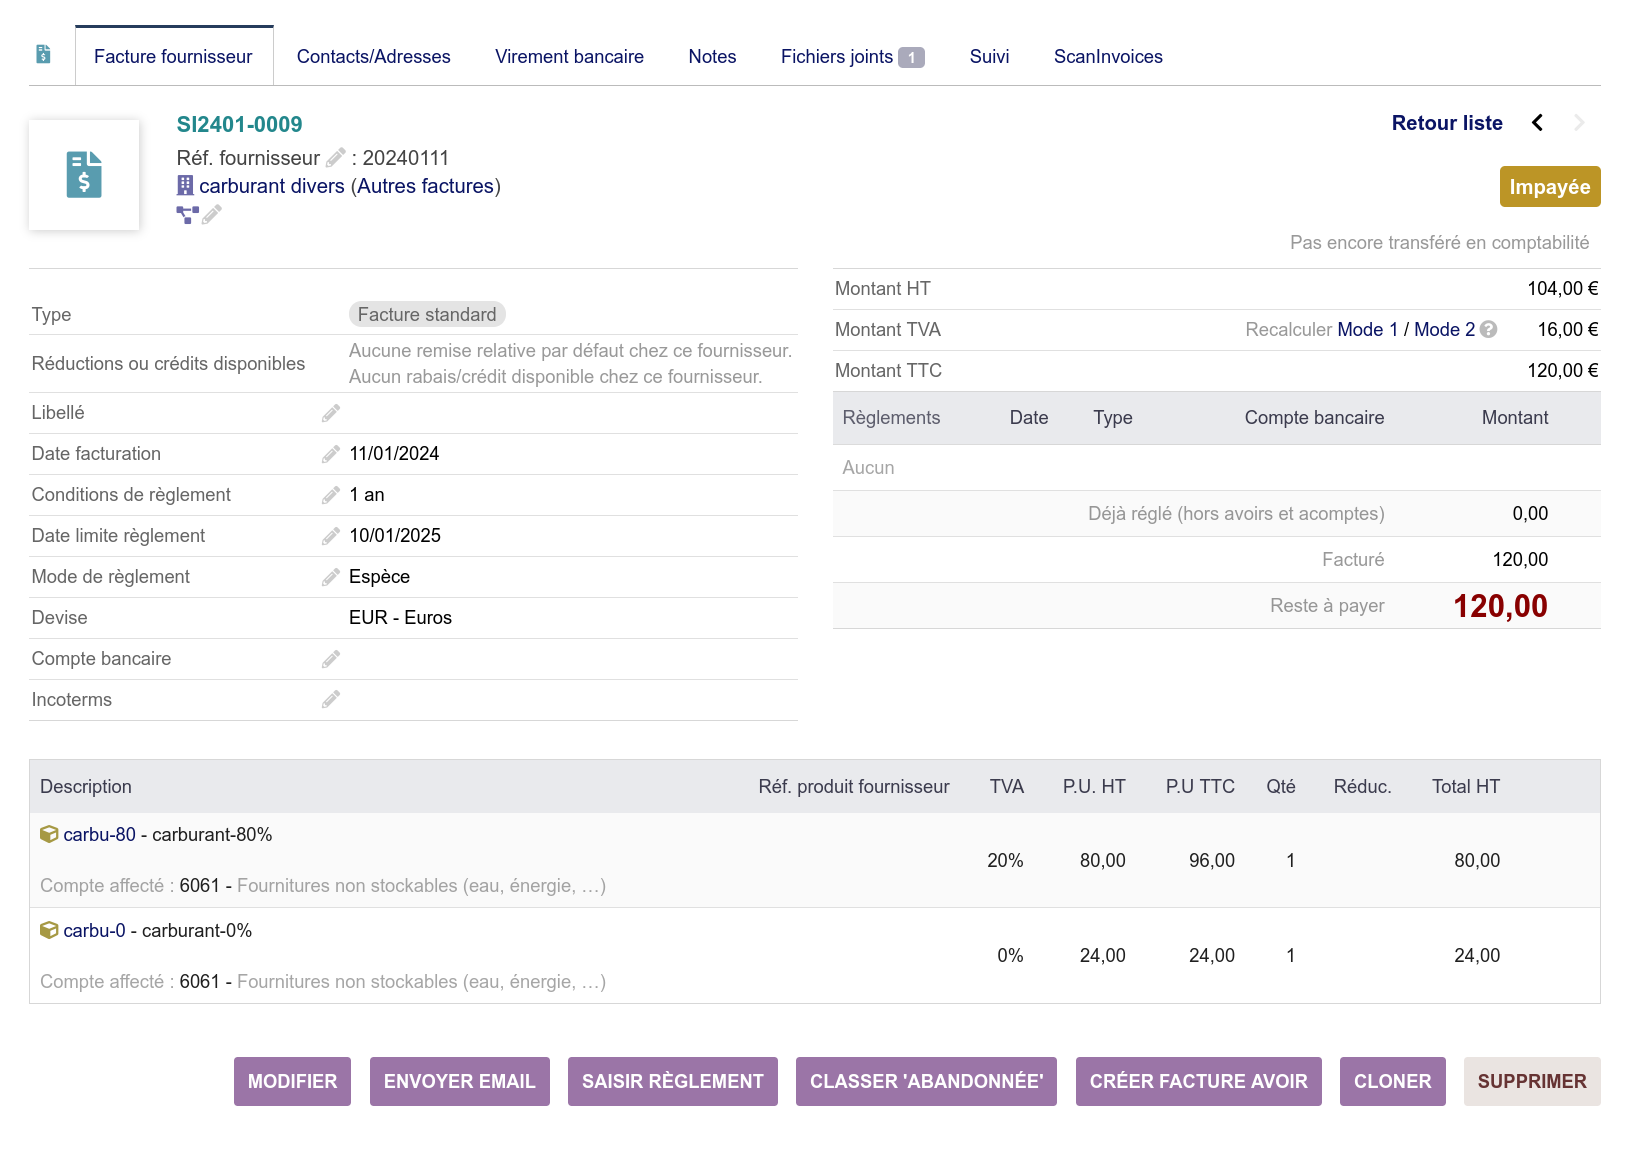
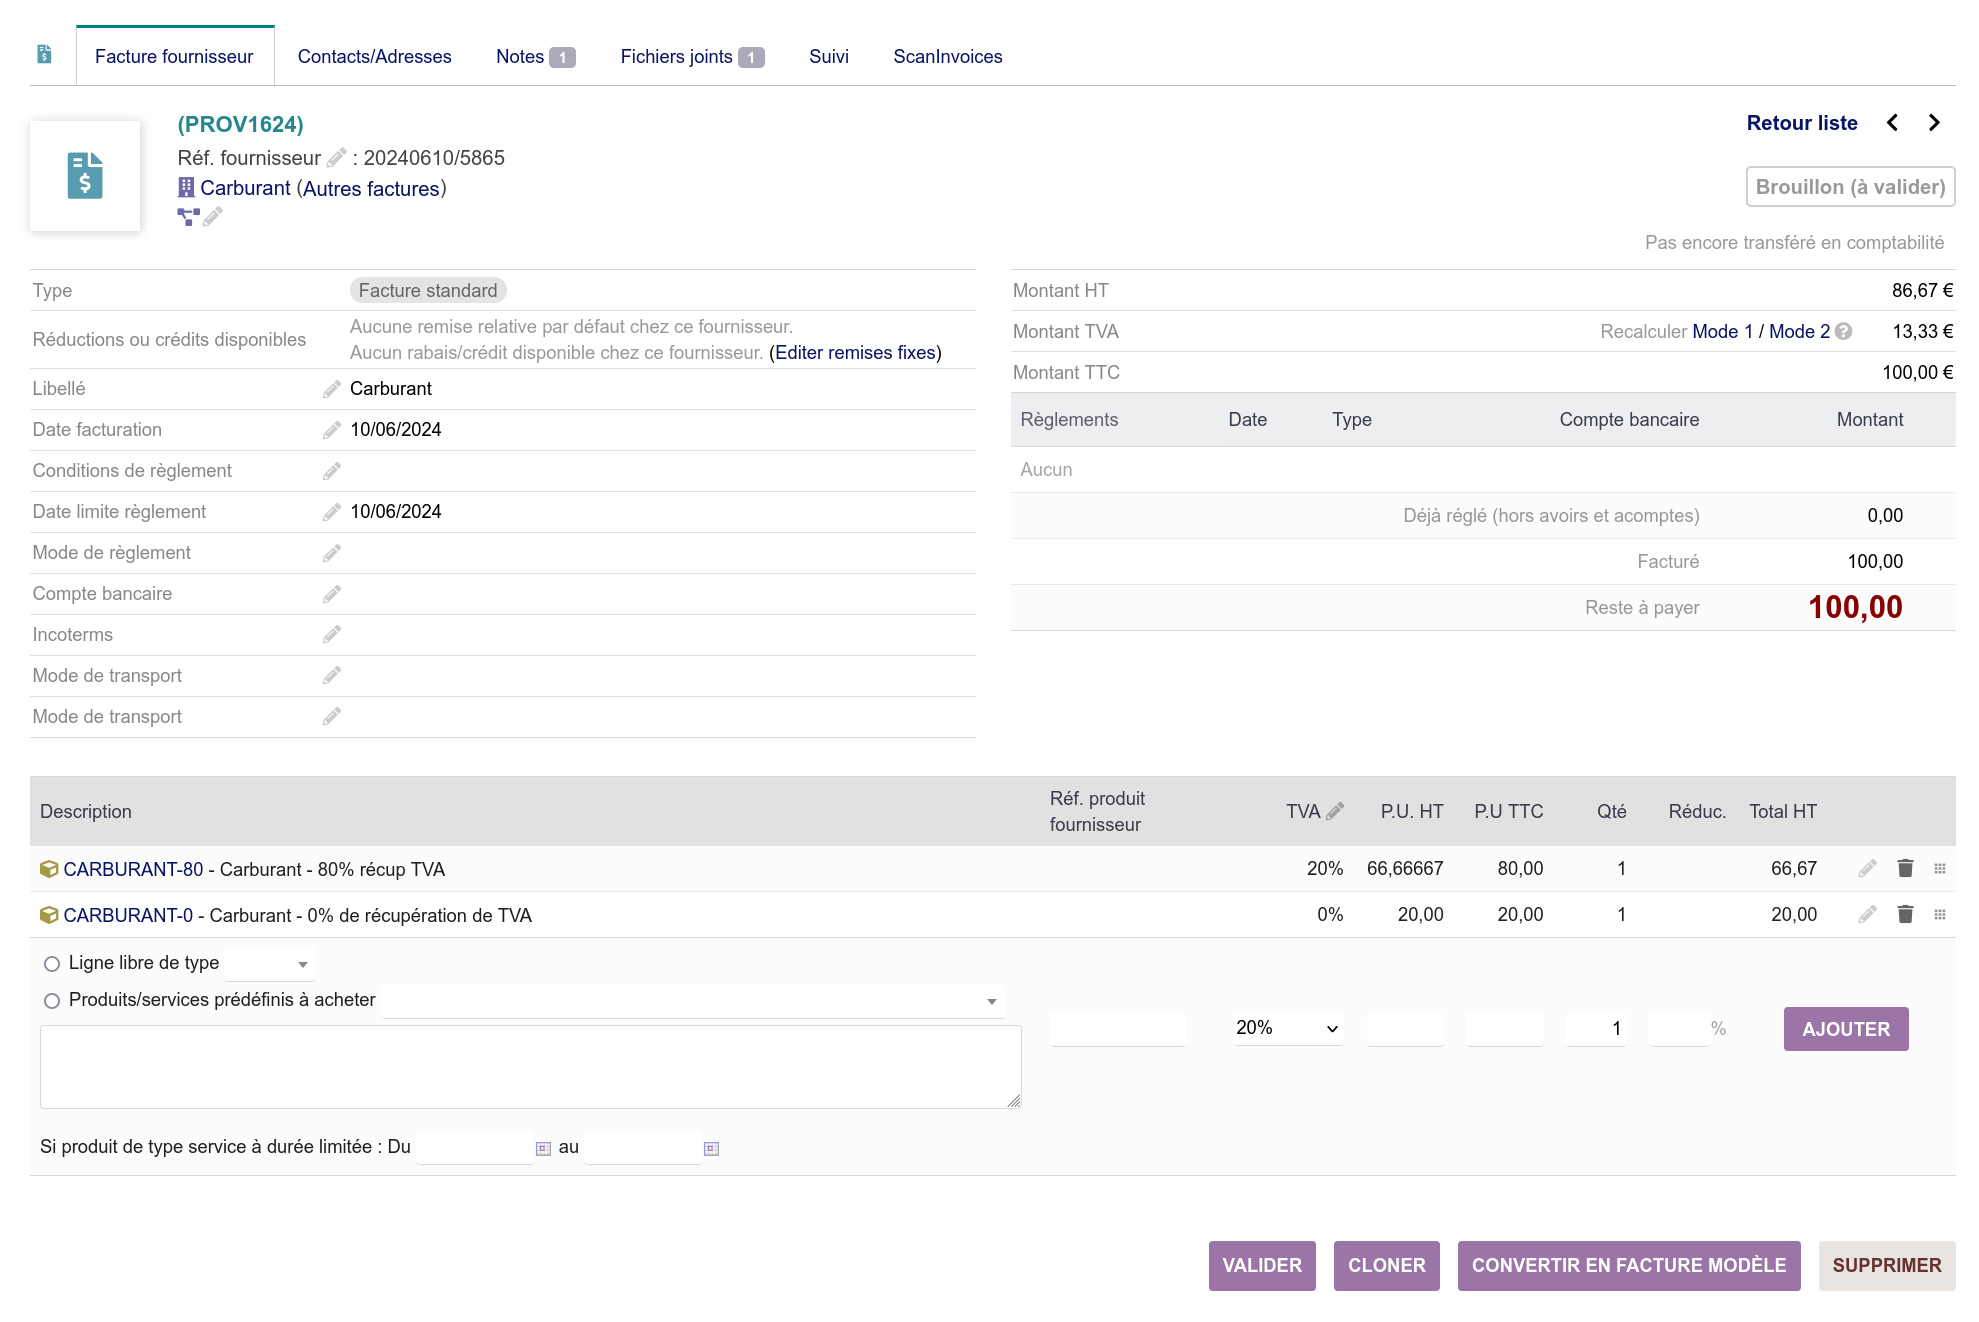
Détail du calcul réalisé pour une facture de 100 EUR HT donc 120 EUR TTC :
- 80% de la TVA (20 EUR) = 80 x 20% = 16 EUR
- Pour quel montant aurions-nous 16 EUR de TVA avec la TVA normale ? x x 20% = 16 donc x = 16 / 20% = 80
- Ajout d'une ligne dans la facture fournisseur, montant HT = 80, taux de TVA normal de 20% de Dolibarr, total de la ligne = 96 EUR TTC donc on a bien 16 EUR de TVA
- Ajout d'une seconde ligne pour que le total TTC payé soit correct : ajout d'une ligne TVA à 0% total 24 EUR
- Total de la facture 120 EUR TTC, total de la TVA de la facture = 16 EUR. C'est faux du point de vue rigueur comptable mais du point de vue "avec les moyens du bord" c'est correct, la déclaration de TVA sera juste
Note de frais : carburant payé par CB "perso"
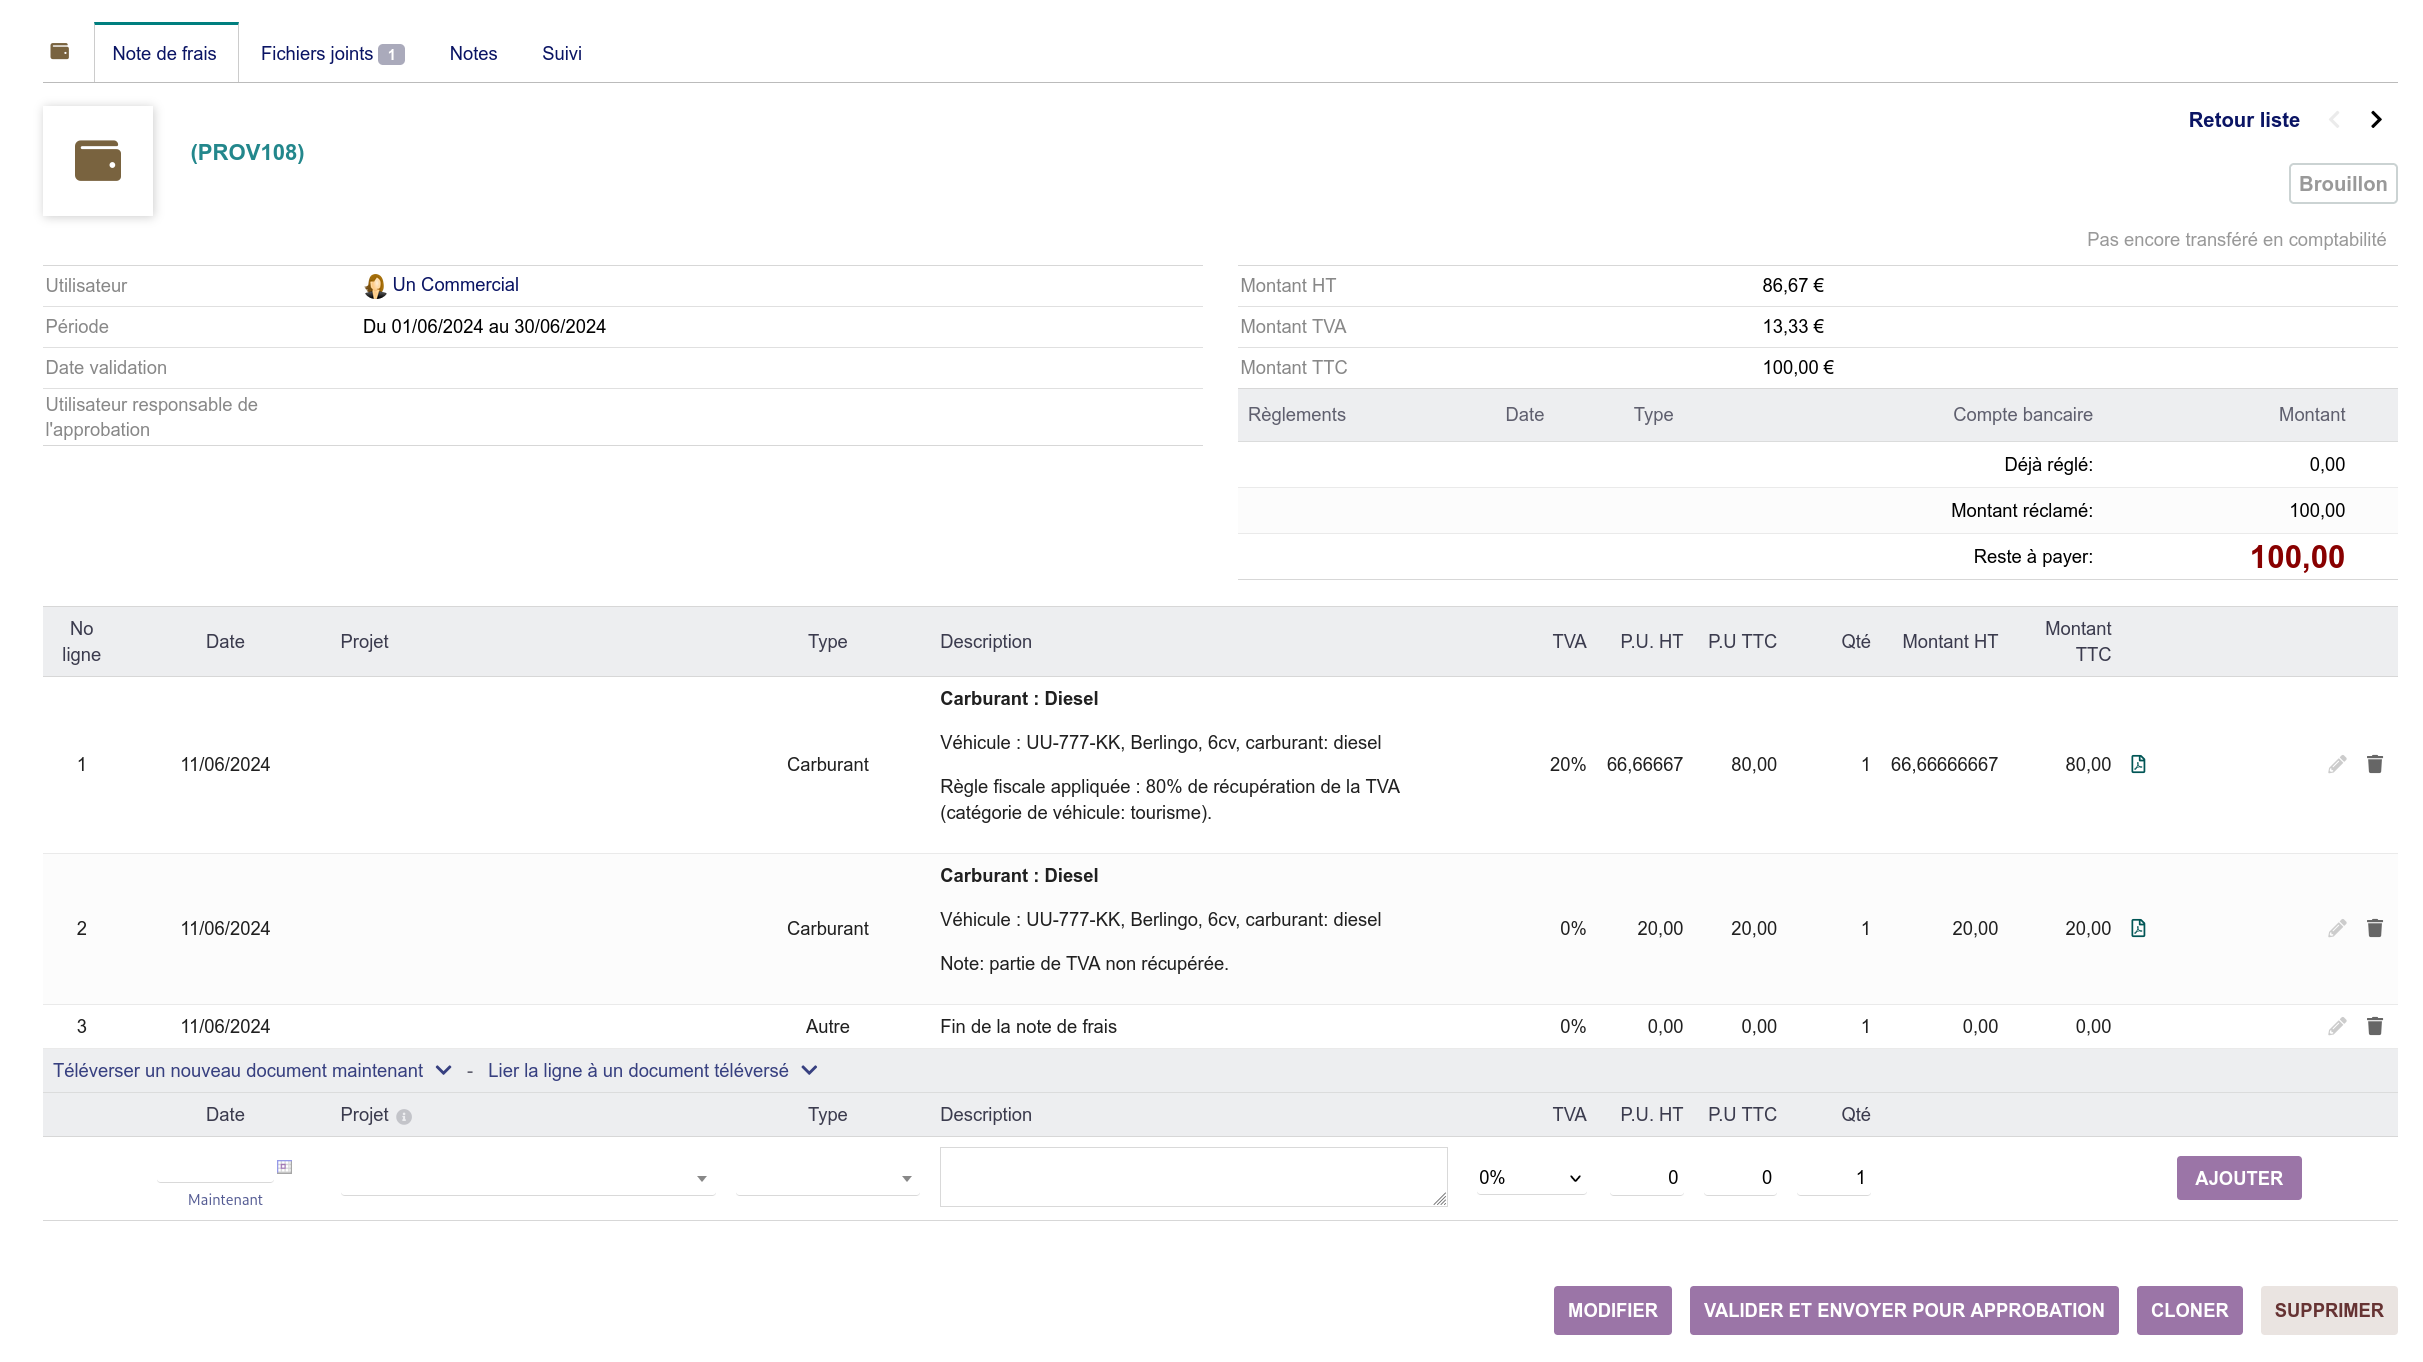
Lorsqu'un paiement est fait par un moyen de paiement personnel le frais n'est pas transformé en facture fournisseur : il reste dans les notes de frais de Dolibarr. La même approche est implémentée. Si vous avez activé l'option dans la configuration du module alors vous verrez deux lignes pour un frais lorsque ce dernier est concerné par la récupération partielle de la TVA.
Tickets dont la TVA affichée est impossible
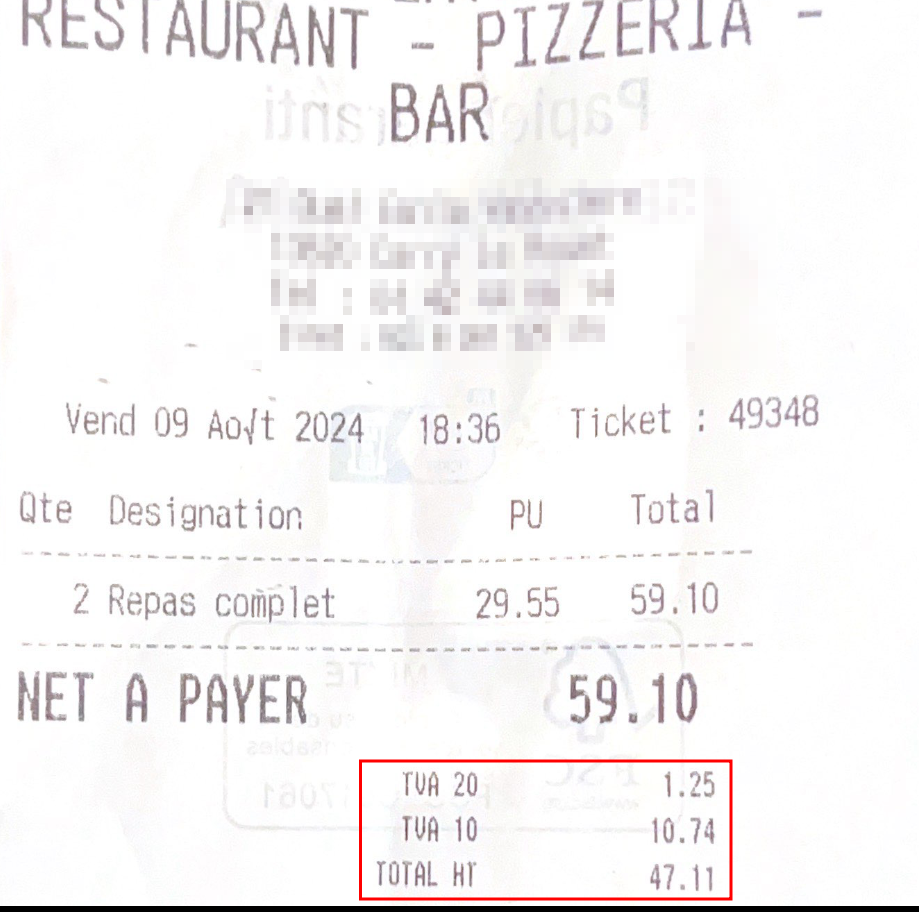
Dans le cas d'un ticket dont les montants de TVA affichés ne correspondent pas mathématiquement aux montants et taux indiqués, cela relève à minima d'un bug du logiciel de caisse et au pire d'une fraude. Pour protéger les utilisateurs et en accord avec les experts-comptables consultés, il est décidé que lors de l'import dans Dolibarr aucune TVA n'est récupérée pour ces tickets.
Exemple concret : un ticket affichant TVA 20% = 1,25 EUR et TVA 10% = 10,74 EUR alors que pour avoir 10,74 EUR de TVA à 10% il faudrait une base de 107,40 EUR, ce qui est impossible avec un total de ticket de 59,10 EUR.
Notes de frais à zéro ou vides
DoliSCAN (et le module pour Dolibarr) génèrent des notes de frais "vides" ou "à zéro". Voici pourquoi il est conseillé de ne pas les supprimer et de les archiver comme toute pièce comptable.
Les notes de frais sont souvent un sujet compliqué lors d'une fin de contrat entre le salarié et l'entreprise. En fin de contrat au moment du "litige" potentiel il faut être certain que les notes de frais et que les frais avancés par le salarié soient tous bien payés. En résumé, que la société n'a pas de dette envers son salarié.
Que faire si vous n'avez pas de document à zéro justifiant que le salarié n'a pas fait de frais ?
C'est la porte ouverte à un conflit : le salarié peut dire "j'ai envoyé mes frais, le patron les a supprimés" alors que si vous avez une note de frais à zéro (normalement signée par le salarié) c'est une pièce justificative et le patron peut dire "le salarié ne m'a pas transmis ses frais, c'est donc normal que je n'ai rien remboursé car je ne peux pas deviner les frais en question, maintenant si le salarié me transmet les justificatifs je lui rembourserai bien entendu".
Attention : ne supprimez pas les notes de frais à zéro !
Plafond de prise en charge de certains frais
Note : implémenté à partir de la version 2.0.72 du module.
Restauration
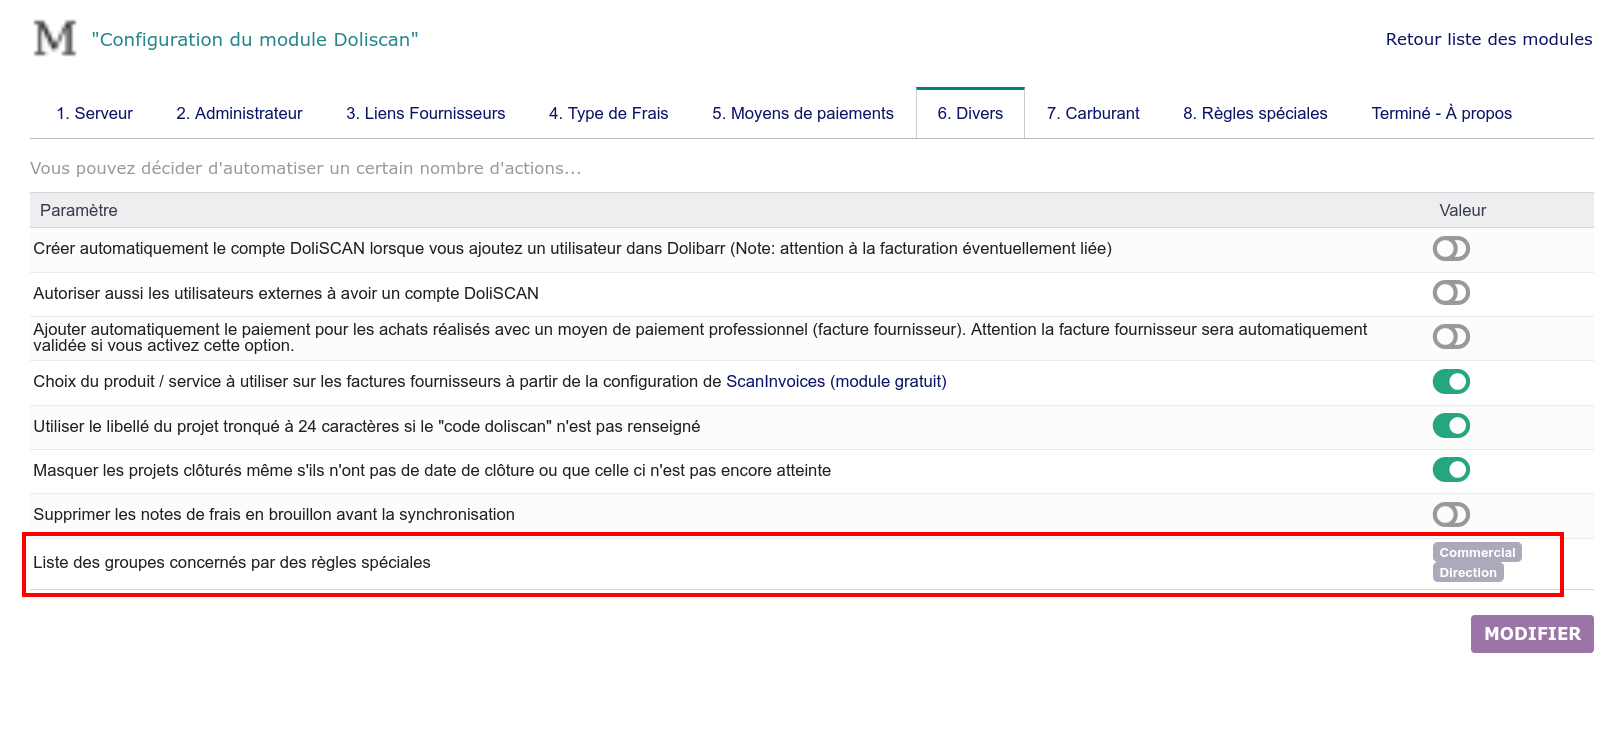
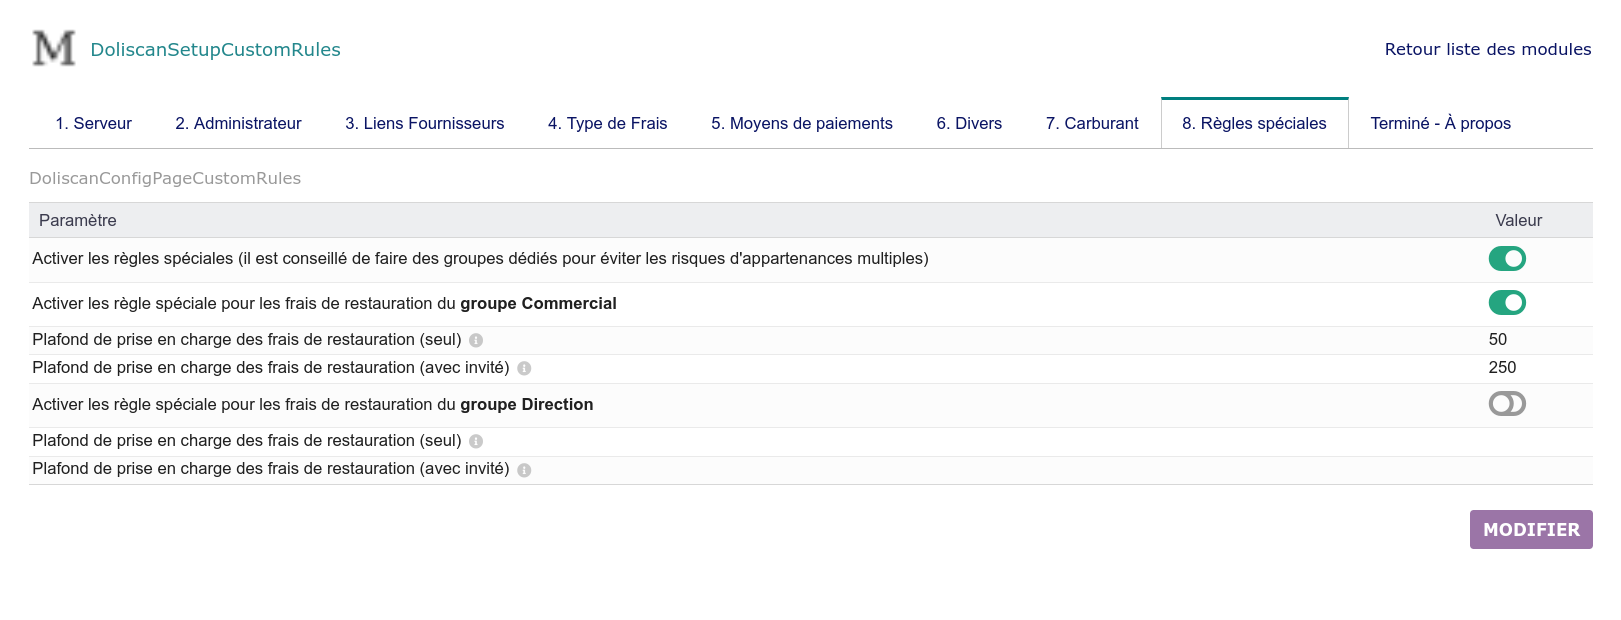
Votre entreprise propose un plafonnement des frais de restauration pour les commerciaux différent de celui des techniciens ? Vous plafonnez les frais de restauration différemment si votre salarié invite un client ou mange seul ?
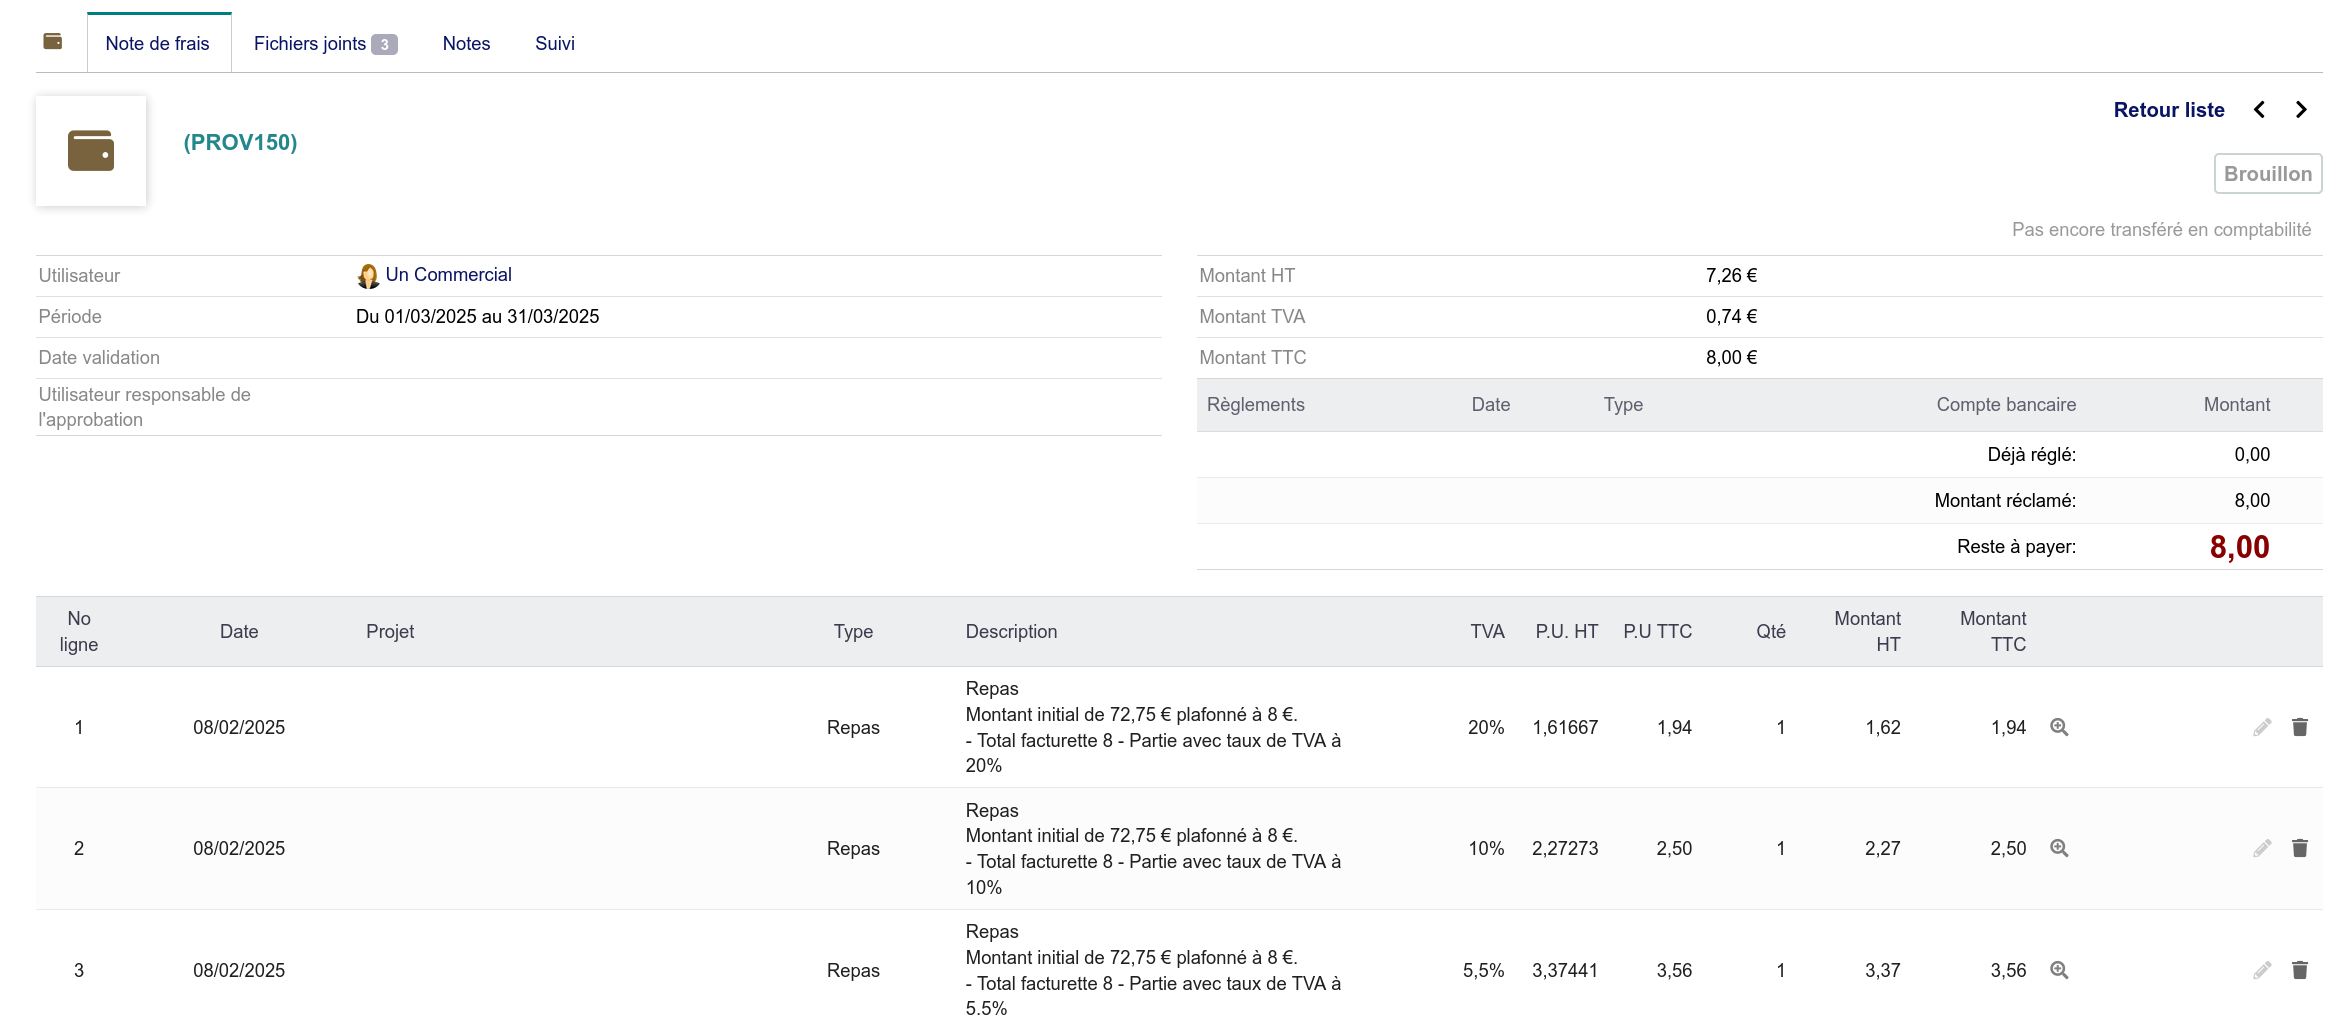
Prise en compte de l'impact sur la TVA
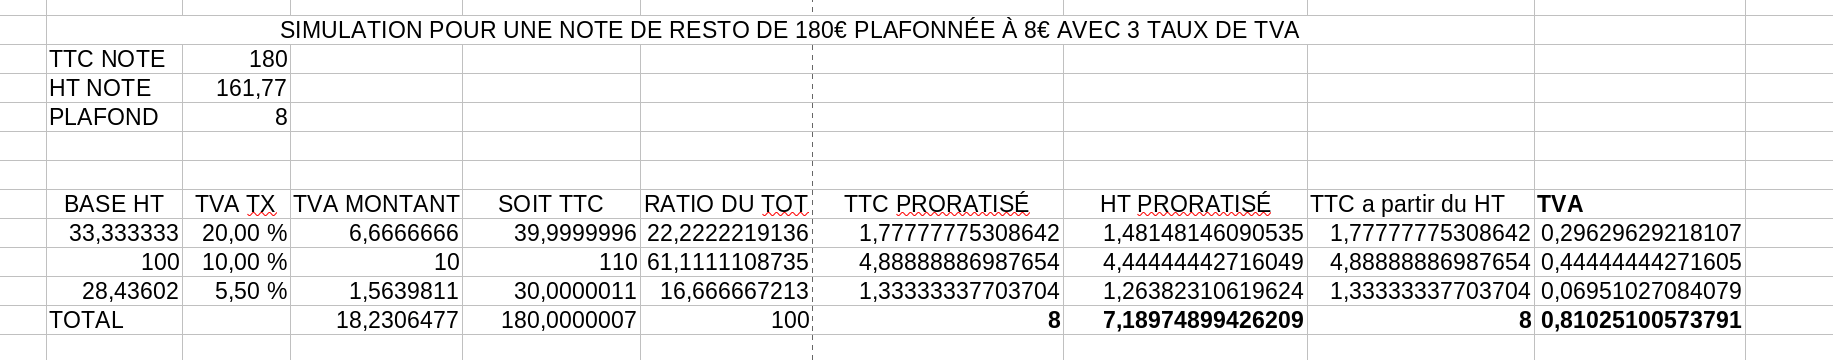
Imaginons le scénario le plus complexe : votre salarié mange dans un restaurant et sa facturette fait apparaître 3 taux de TVA, le total de l'ardoise est largement supérieur à la limite imposée. Il faut donc proratiser la TVA pour que la récupération de TVA soit correcte et que vous ne puissiez pas être accusé d'avoir maximisé le calcul à votre avantage. (Ne tentez pas un "mais si monsieur le contrôleur de l'URSSAF je rembourse au salarié uniquement la partie de sa note de restaurant dont la TVA est à 20%" -- cela ne passera pas.)
Exemple : pour une note de 180 EUR TTC avec 18,23 EUR de TVA, si elle est plafonnée à 8 EUR le prorata de la TVA passe alors à 0,81 EUR.
Gestion des devises
L'application DoliSCAN est mono-monnaie : vous pouvez choisir la monnaie que vous voulez mais ne pouvez pas "de temps en temps" payer dans une monnaie étrangère.
La raison est assez simple à comprendre :
- Imaginez que votre entreprise soit en Europe, avec un compte bancaire en euros
- Vous vous déplacez "loin" et payez un casse-croûte en Dollar (US) avec votre carte bancaire dans un aéroport, disons 20 $
- Trois semaines plus tard vous payez un autre casse-croûte dans un autre aéroport en Dollar (de Taiwan cette fois) pour 20 $
Que voudriez-vous voir dans DoliSCAN ? Qu'allez-vous obtenir après la synchronisation dans Dolibarr ? Qu'auriez-vous aimé avoir dans le FEC exporté de DoliSCAN ? Comment allez-vous rapprocher votre facture de 20 $ avec le mouvement de ?? EUR qui va apparaître sur votre compte bancaire ? Notez qu'il n'y a pas que le taux de change à prendre en compte mais également les frais bancaires.
Pour résumer la situation, voyez avec votre expert-comptable comment il va "passer" ces facturettes en comptabilité.
Pour l'instant aucune méthode "systématique" n'a pu être extraite de tous les échanges à ce sujet avec les experts-comptables qui sont à la base du projet DoliSCAN pour une raison simple : ils n'ont aucun "cas client" qui se ressemble. Pour les "gros voyageurs" une CB dédiée "voyage" est très souvent mise en place par l'entreprise pour cloisonner les frais, les risques et le pilotage du budget. Pour les petits voyageurs occasionnels c'est une gestion manuelle au cas par cas.
Si vous arrivez à dégager un "algorithme" (procédure systématique) validée par votre expert-comptable, n'hésitez pas à en faire part. Sa transposition en "code source" dans DoliSCAN sera la partie "la plus facile" de l'affaire.